#สรุปงบการเงิน และ Earnings Call หุ้น TIDLOR ไตรมาส 3/2569
📣 ดูเวอร์ชั่นเต็มคลิก : https://www.facebook.com/share/p/1DcvuxrgRt/
TIDLOR #Q3Y2026
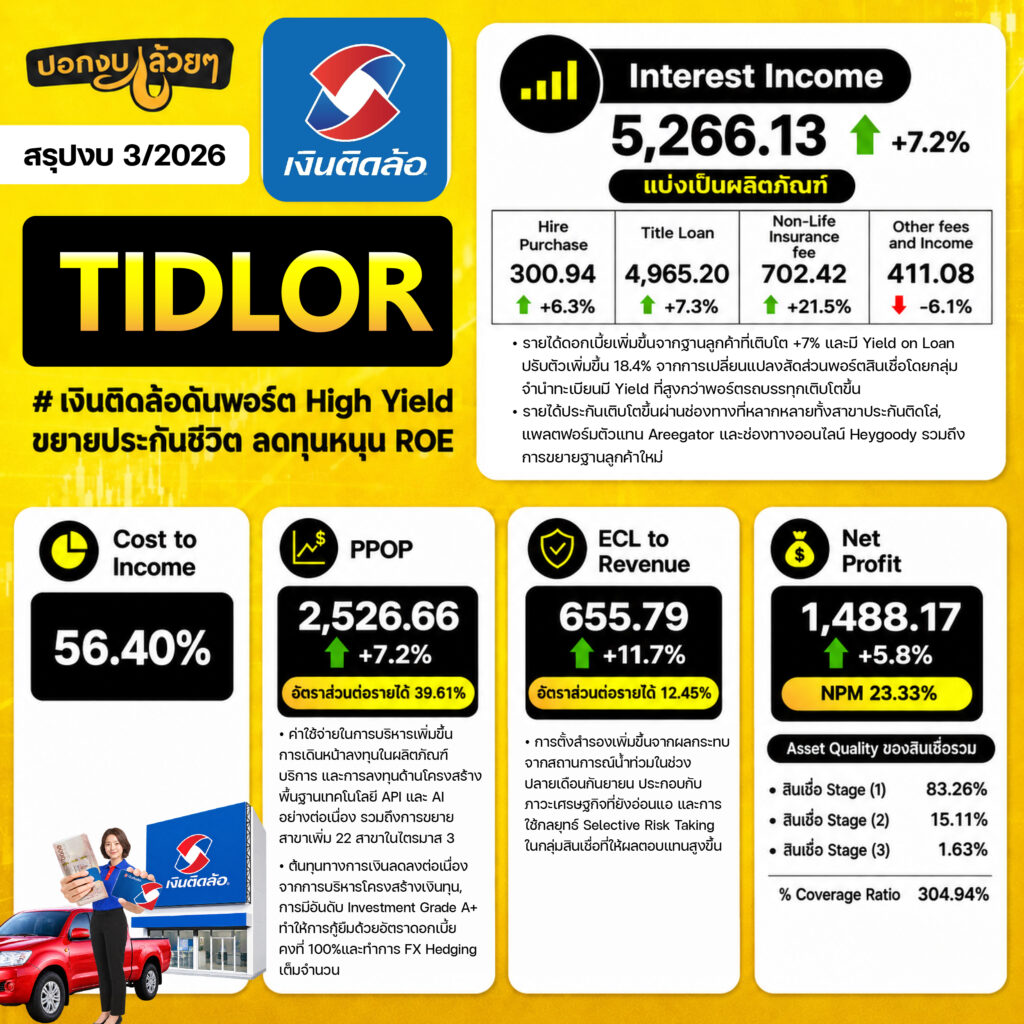
#เงินติดล้อดันพอร์ต High Yield ขยายประกันชีวิต ลดทุนหนุน ROE
· Interest Income 5,266.13 +7.2% แบ่งเป็นผลิตภัณฑ์
- Hire Purchase 300.94 +6.3%
- Title Loan 4,965.20 +7.3%
- Non-Life Insurance fee 702.42 +21.5%
- Other fees and Income 411.08 -6.1%
- รายได้ดอกเบี้ยเพิ่มขึ้นจากฐานลูกค้าที่เติบโต +7% และมี Yield on Loan ปรับตัวเพิ่มขึ้น 18.4% จากการเปลี่ยนแปลงสัดส่วนพอร์ตสินเชื่อโดยกลุ่มจำนำทะเบียนมี Yield ที่สูงกว่าพอร์ตรถบรรทุกเติบโตขึ้น
- รายได้ประกันเติบโตขึ้นผ่านช่องทางที่หลากหลายทั้งสาขาประกันติดโล่, แพลตฟอร์มตัวแทน Areegator และช่องทางออนไลน์ Heygoody รวมถึงการขยายฐานลูกค้าใหม่
· Cost to Income 56.40%
· PPOP 2,526.66 +7.2% อัตราส่วนต่อรายได้ 39.61% - ค่าใช้จ่ายในการบริหารเพิ่มขึ้นการเดินหน้าลงทุนในผลิตภัณฑ์ บริการ และการลงทุนด้านโครงสร้างพื้นฐานเทคโนโลยี API และ AI อย่างต่อเนื่อง รวมถึงการขยายสาขาเพิ่ม 22 สาขาในไตรมาส 3
- ต้นทุนทางการเงินลดลงต่อเนื่องจากการบริหารโครงสร้างเงินทุน, การมีอันดับ Investment Grade A+ ทำให้การกู้ยืมด้วยอัตราดอกเบี้ยคงที่ 100%และทำการ FX Hedging เต็มจำนวน
· ECL to Revenue 655.79 +11.7% อัตราส่วนต่อรายได้ 12.45% - การตั้งสำรองเพิ่มขึ้นจากผลกระทบจากสถานการณ์น้ำท่วมในช่วงปลายเดือนกันยายน ประกอบกับภาวะเศรษฐกิจที่ยังอ่อนแอ และการใช้กลยุทธ์ Selective Risk Taking ในกลุ่มสินเชื่อที่ให้ผลตอบแทนสูงขึ้น
· Net Profit 1,488.17 +5.8% NPM 23.33%
· Asset Quality ของสินเชื่อรวม - สินเชื่อ Stage (1) 83.26%
- สินเชื่อ Stage (2) 15.11%
- สินเชื่อ Stage (3) 1.63%
Font size
pxemremvwvhFont size
· % Coverage Ratio 304.94%
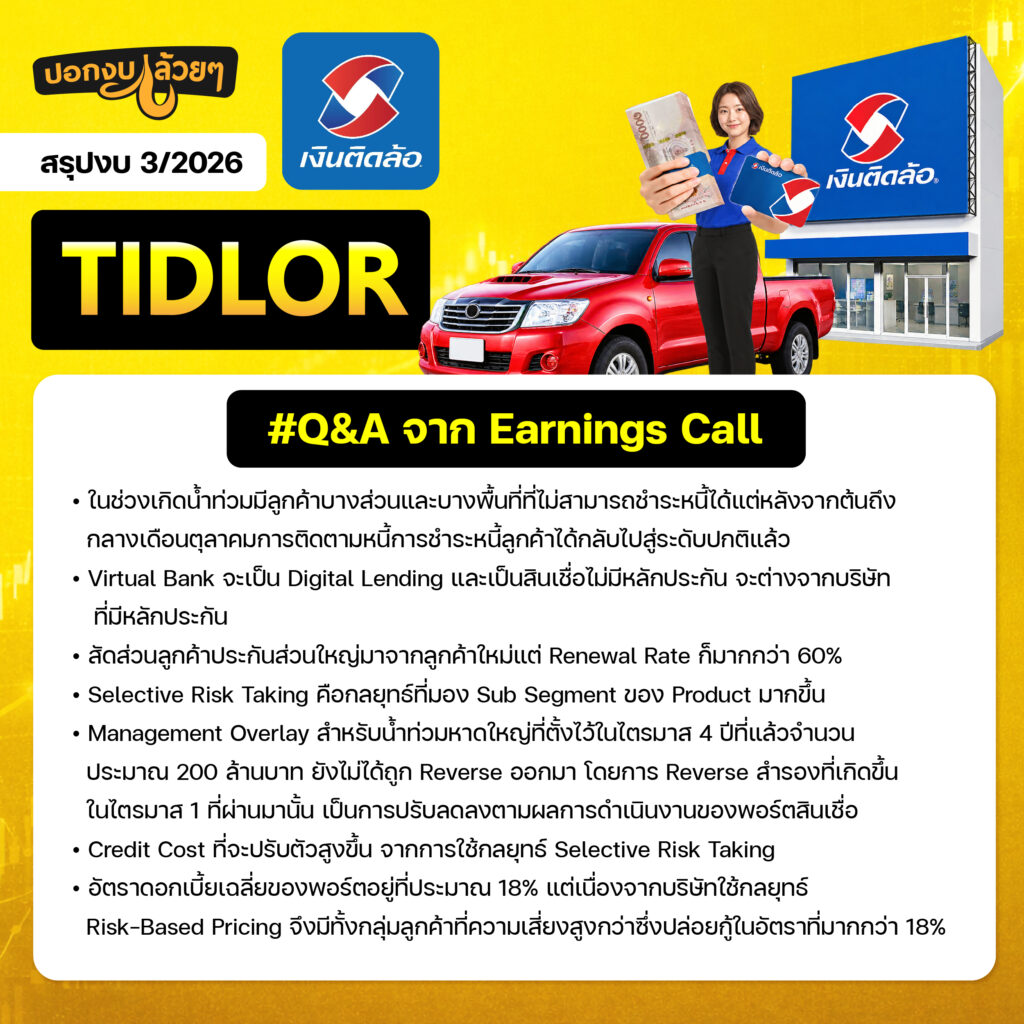
#Q&A จาก Earning Calls
- ในช่วงเกิดน้ำท่วมมีลูกค้าบางส่วนและบางพื้นที่ที่ไม่สามารถชำระหนี้ได้แต่หลังจากต้นถึงกลางเดือนตุลาคมการติดตามหนี้การชำระหนี้ลูกค้าได้กลับไปสู่ระดับปกติแล้ว
- Virtual Bank จะเป็น Digital Lending และเป็นสินเชื่อไม่มีหลักประกัน จะต่างจากบริษัทที่มีหลักประกัน
- สัดส่วนลูกค้าประกันส่วนใหญ่มาจากลูกค้าใหม่แต่ Renewal Rate ก็มากกว่า 60%
- Selective Risk Taking คือกลยุทธ์ที่มอง Sub Segment ของ Product มากขึ้น
- Management Overlay สำหรับน้ำท่วมหาดใหญ่ที่ตั้งไว้ในไตรมาส 4 ปีที่แล้วจำนวนประมาณ 200 ล้านบาท ยังไม่ได้ถูก Reverse ออกมา โดยการ Reverse สำรองที่เกิดขึ้นในไตรมาส 1 ที่ผ่านมานั้น เป็นการปรับลดลงตามผลการดำเนินงานของพอร์ตสินเชื่อ
- Credit Cost ที่จะปรับตัวสูงขึ้น จากการใช้กลยุทธ์ Selective Risk Taking
– อัตราดอกเบี้ยเฉลี่ยของพอร์ตอยู่ที่ประมาณ 18% แต่เนื่องจากบริษัทใช้กลยุทธ์ Risk-Based Pricing จึงมีทั้งกลุ่มลูกค้าที่ความเสี่ยงสูงกว่าซึ่งปล่อยกู้ในอัตราที่มากกว่า 18%
สรุป
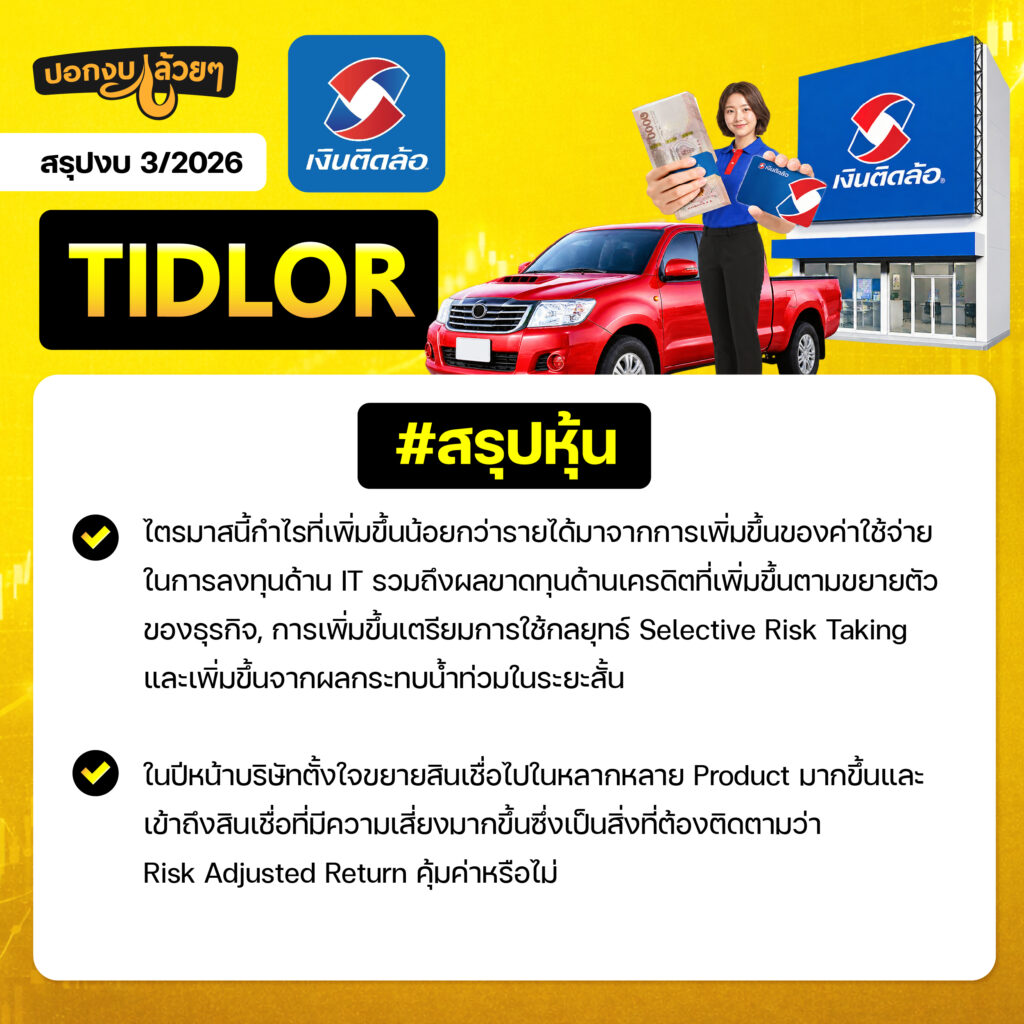
- ไตรมาสนี้กำไรที่เพิ่มขึ้นน้อยกว่ารายได้มาจากการเพิ่มขึ้นของค่าใช้จ่ายในการลงทุนด้าน IT รวมถึงผลขาดทุนด้านเครดิตที่เพิ่มขึ้นตามขยายตัวของธุรกิจ, การเพิ่มขึ้นเตรียมการใช้กลยุทธ์ Selective Risk Taking และเพิ่มขึ้นจากผลกระทบน้ำท่วมในระยะสั้น
- ในปีหน้าบริษัทตั้งใจขยายสินเชื่อไปในหลากหลาย Product มากขึ้นและเข้าถึงสินเชื่อที่มีความเสี่ยงมากขึ้นซึ่งเป็นสิ่งที่ต้องติดตามว่า Risk Adjusted Return คุ้มค่าหรือไม่
“การลงทุนมีความเสี่ยง นักลงทุนควรศึกษาข้อมูลก่อนลงทุน”
.
.
สรุปโดย ลงทุนกล้วยๆ