#สรุปงบการเงิน และ Earnings Call หุ้น MRDIYT ไตรมาส 3/2569
📣 ดูเวอร์ชั่นเต็มคลิก : https://www.facebook.com/share/p/1CKyA75bgZ/
MRDIYT #Q3Y2026
#MRDIY ล้างสต็อกปรับราคาลุยสาขา 2.0 ฟื้นมาร์จิ้น
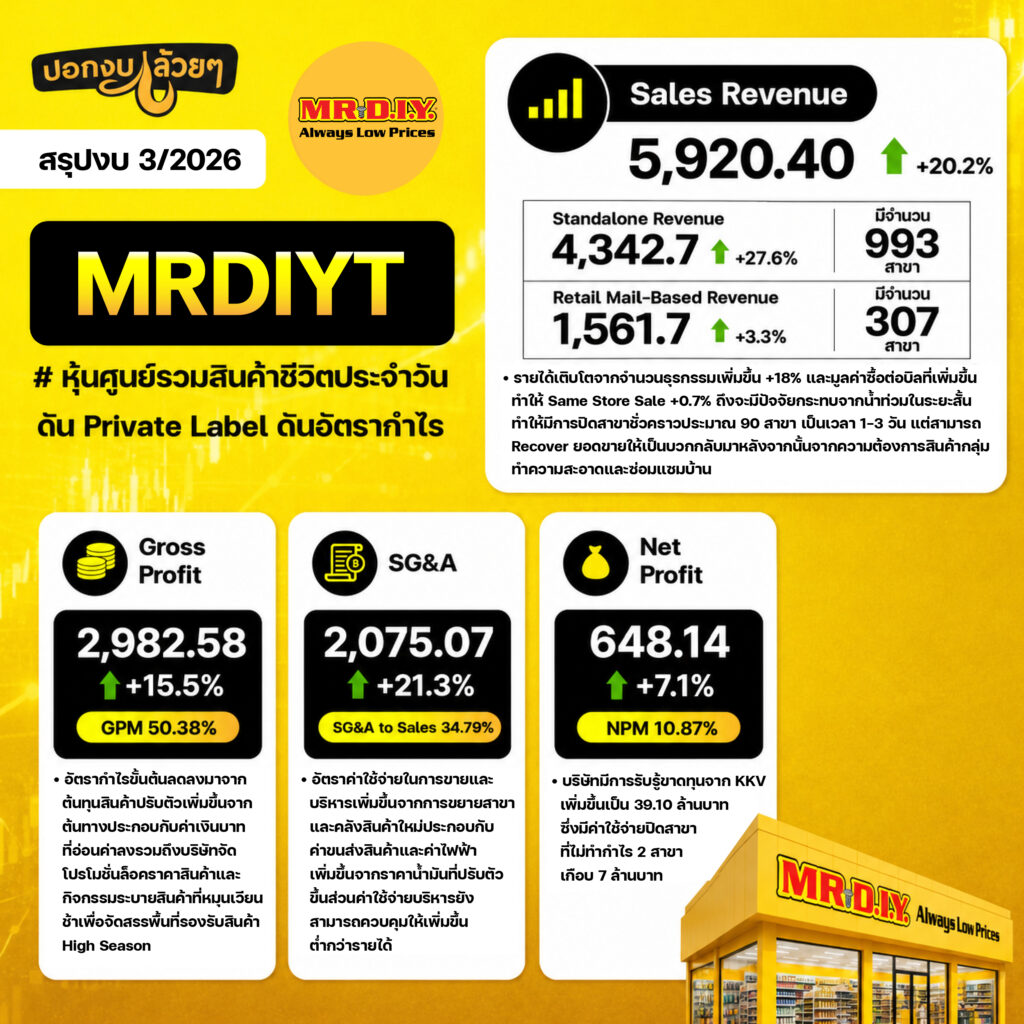
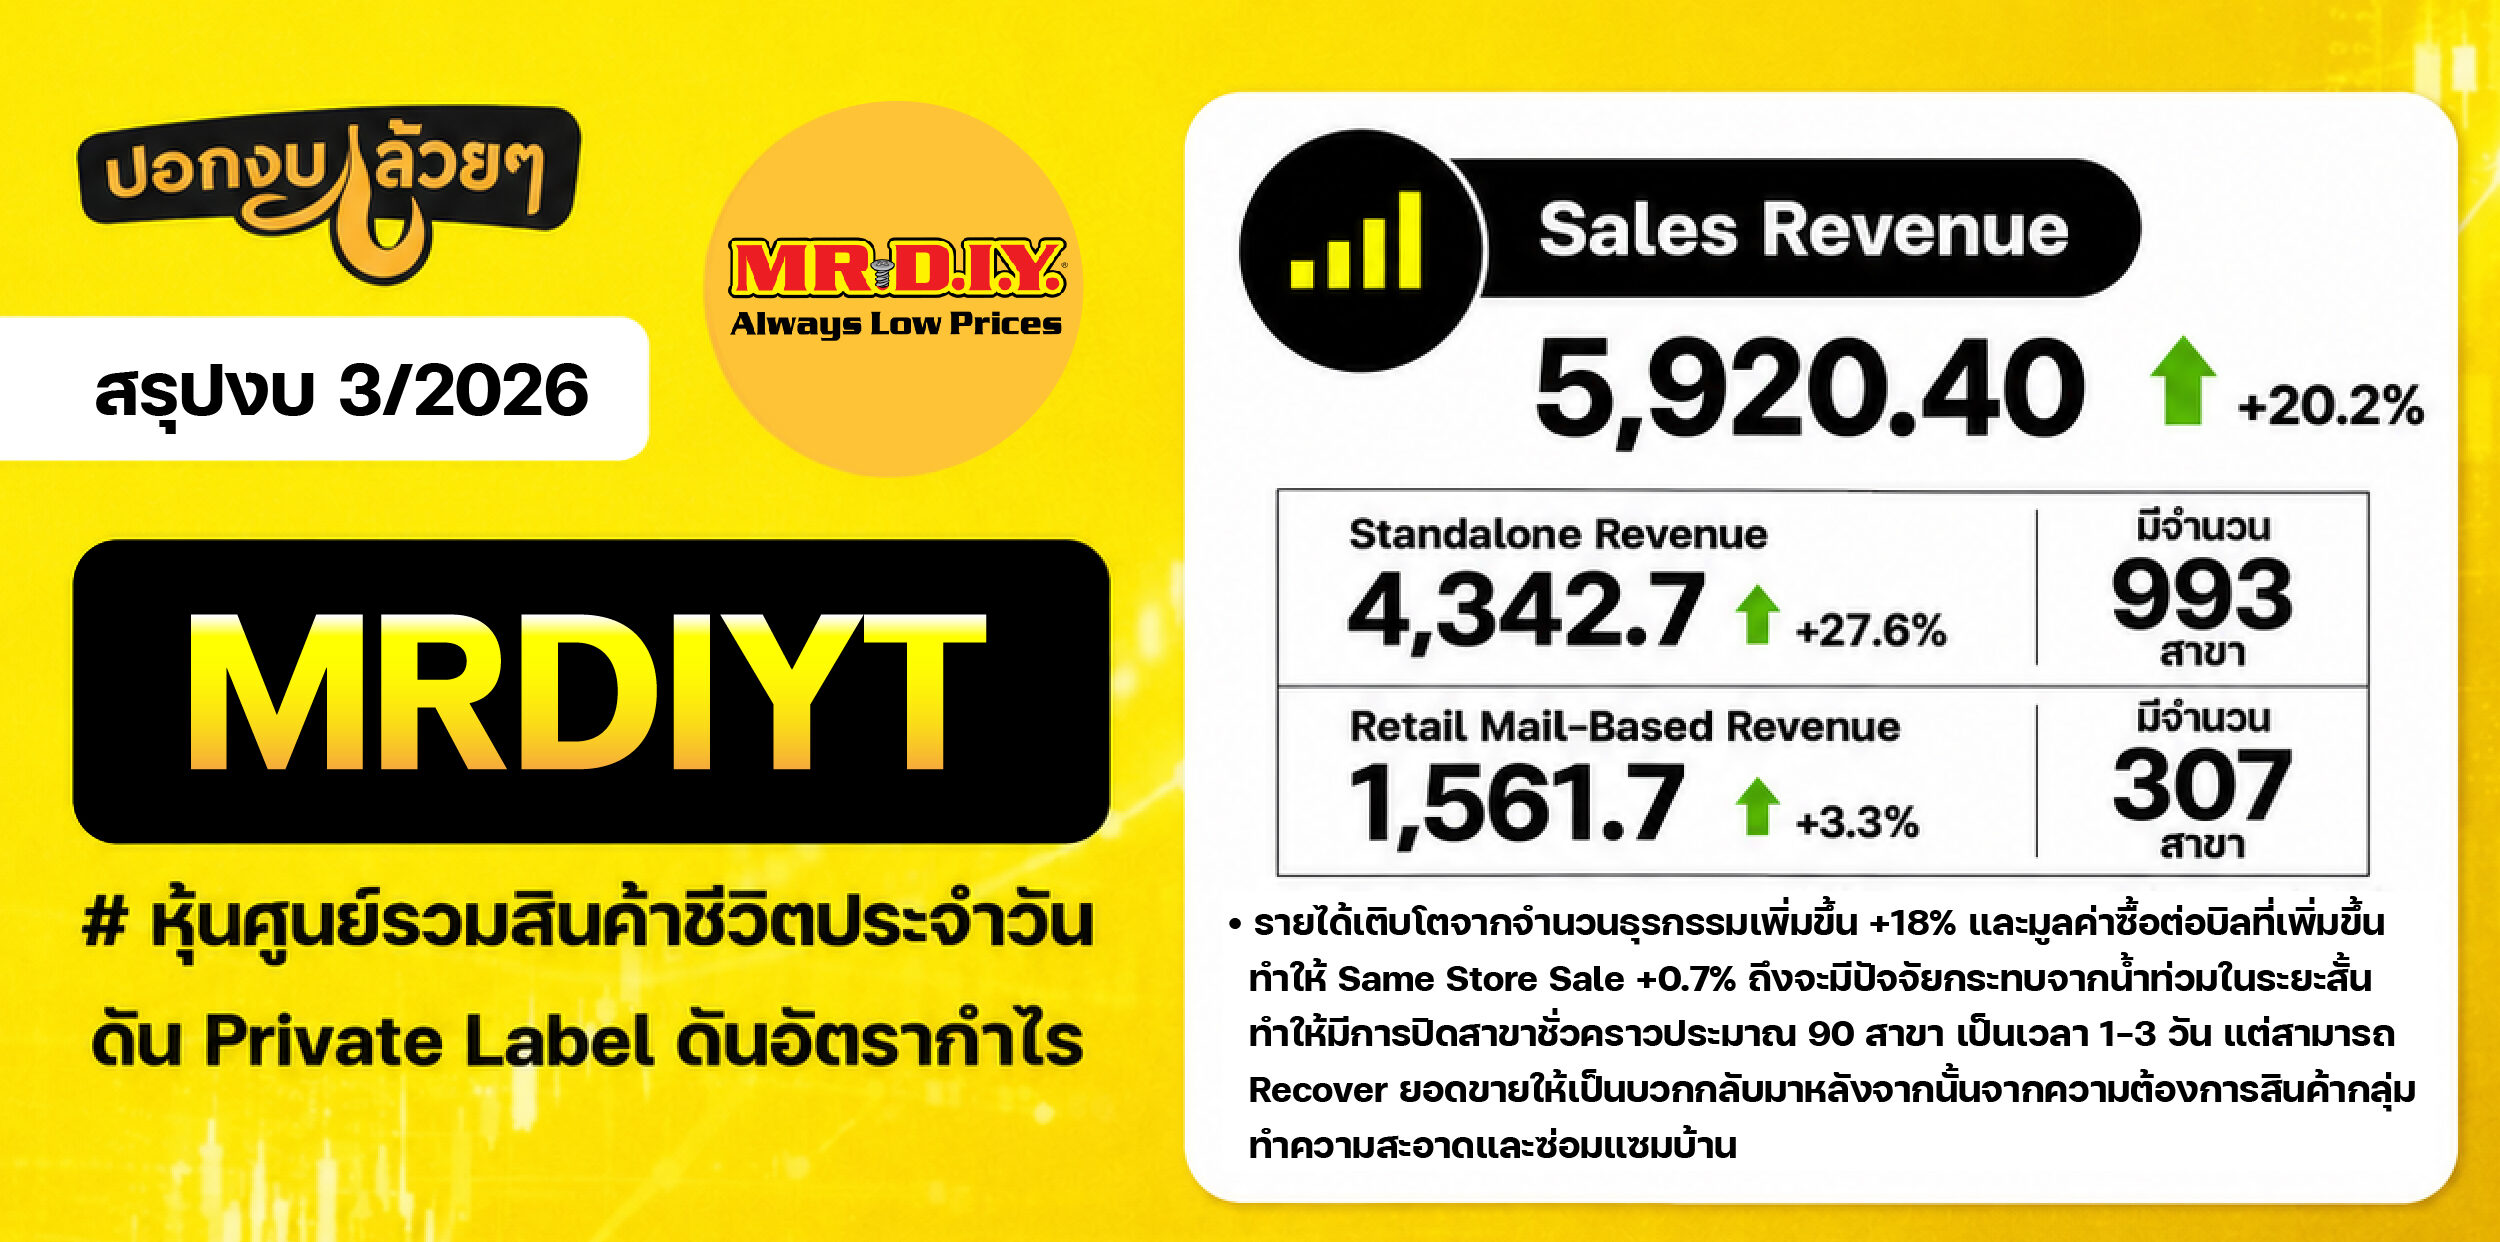
Sales Revenue 5,920.40 +20.2%
Standalone Revenue 4,342.7 +27.6% มีจำนวน 993 สาขา
Retail Mail-Based Revenue 1,561.7 +3.3% มีจำนวน 307 สาขา
- รายได้เติบโตจากจำนวนธุรกรรมเพิ่มขึ้น +18% และมูลค่าซื้อต่อบิลที่เพิ่มขึ้นทำให้ Same Store Sale +0.7% ถึงจะมีปัจจัยกระทบจากน้ำท่วมในระยะสั้นทำให้มีการปิดสาขาชั่วคราวประมาณ 90 สาขา เป็นเวลา 1-3 วัน แต่สามารถ Recover ยอดขายให้เป็นบวกกลับมาหลังจากนั้นจากความต้องการสินค้ากลุ่มทำความสะอาดและซ่อมแซมบ้าน
· Gross Profit 2,982.58 +15.5% GPM 50.38% - อัตรากำไรขั้นต้นลดลงมาจากต้นทุนสินค้าปรับตัวเพิ่มขึ้นจากต้นทางประกอบกับค่าเงินบาทที่อ่อนค่าลงรวมถึงบริษัทจัดโปรโมชั่นล็อคราคาสินค้าและกิจกรรมระบายสินค้าที่หมุนเวียนช้าเพื่อจัดสรรพื้นที่รองรับสินค้า High Season
· SG&A 2,075.07 +21.3% SG&A to Sales 34.79% - อัตราค่าใช้จ่ายในการขายและบริหารเพิ่มขึ้นจากการขยายสาขาและคลังสินค้าใหม่ประกอบกับค่าขนส่งสินค้าและค่าไฟฟ้าเพิ่มขึ้นจากราคาน้ำมันที่ปรับตัวขึ้นส่วนค่าใช้จ่ายบริหารยังสามารถควบคุมให้เพิ่มขึ้นต่ำกว่ารายได้
· Net Profit 648.14 +7.1% NPM 10.87%
– บริษัทมีการรับรู้ขาดทุนจาก KKV เพิ่มขึ้นเป็น 39.10 ล้านบาทซึ่งมีค่าใช้จ่ายปิดสาขาที่ไม่ทำกำไร 2 สาขาเกือบ 7 ล้านบาท
#Q&A จาก Earnings Call
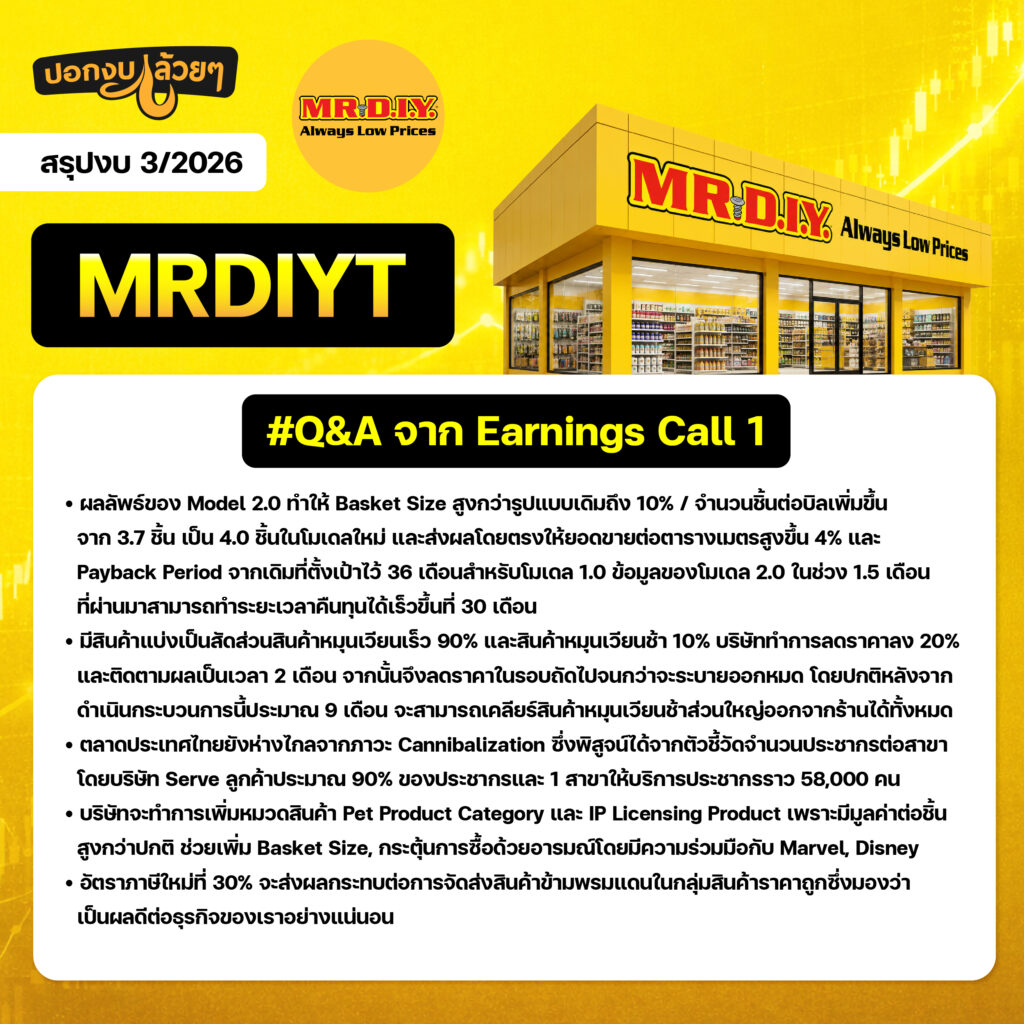
- ผลลัพธ์ของ Model 2.0 ทำให้ Basket Size สูงกว่ารูปแบบเดิมถึง 10% / จำนวนชิ้นต่อบิลเพิ่มขึ้นจาก 3.7 ชิ้น เป็น 4.0 ชิ้นในโมเดลใหม่ และส่งผลโดยตรงให้ยอดขายต่อตารางเมตรสูงขึ้น 4% และ Payback Period จากเดิมที่ตั้งเป้าไว้ 36 เดือนสำหรับโมเดล 1.0 ข้อมูลของโมเดล 2.0 ในช่วง 1.5 เดือนที่ผ่านมาสามารถทำระยะเวลาคืนทุนได้เร็วขึ้นที่ 30 เดือน
- มีสินค้าแบ่งเป็นสัดส่วนสินค้าหมุนเวียนเร็ว 90% และสินค้าหมุนเวียนช้า 10% บริษัททำการลดราคาลง 20% และติดตามผลเป็นเวลา 2 เดือน จากนั้นจึงลดราคาในรอบถัดไปจนกว่าจะระบายออกหมด โดยปกติหลังจากดำเนินกระบวนการนี้ประมาณ 9 เดือน จะสามารถเคลียร์สินค้าหมุนเวียนช้าส่วนใหญ่ออกจากร้านได้ทั้งหมด
- ตลาดประเทศไทยยังห่างไกลจากภาวะ Cannibalization ซึ่งพิสูจน์ได้จากตัวชี้วัดจำนวนประชากรต่อสาขาโดยบริษัท Serve ลูกค้าประมาณ 90% ของประชากรและ 1 สาขาให้บริการประชากรราว 58,000 คน
- บริษัทจะทำการเพิ่มหมวดสินค้า Pet Product Category และ IP Licensing Product เพราะมีมูลค่าต่อชิ้นสูงกว่าปกติ ช่วยเพิ่ม Basket Size, กระตุ้นการซื้อด้วยอารมณ์โดยมีความร่วมมือกับ Marvel, Disney
- อัตราภาษีใหม่ที่ 30% จะส่งผลกระทบต่อการจัดส่งสินค้าข้ามพรมแดนในกลุ่มสินค้าราคาถูกซึ่งมองว่าเป็นผลดีต่อธุรกิจของเราอย่างแน่นอน
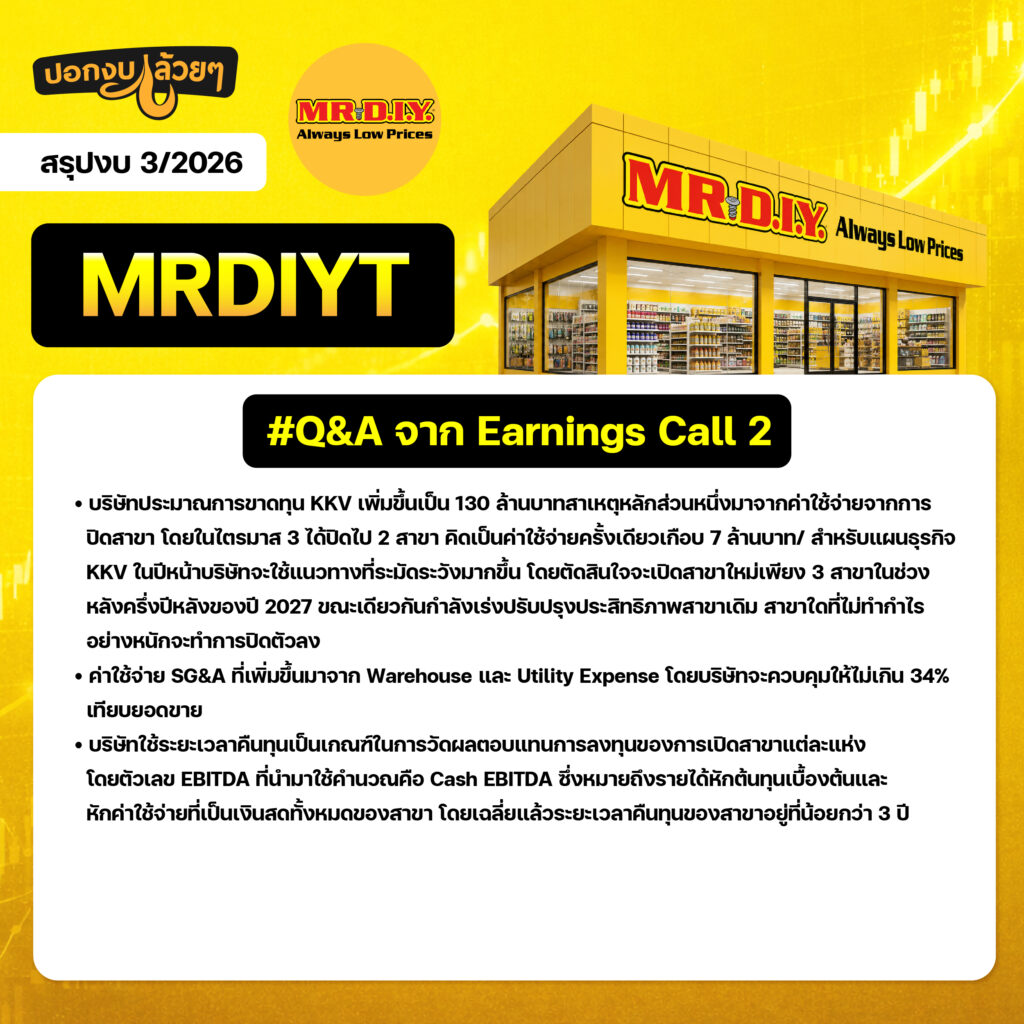
- บริษัทประมาณการขาดทุน KKV เพิ่มขึ้นเป็น 130 ล้านบาทสาเหตุหลักส่วนหนึ่งมาจากค่าใช้จ่ายจากการปิดสาขา โดยในไตรมาส 3 ได้ปิดไป 2 สาขา คิดเป็นค่าใช้จ่ายครั้งเดียวเกือบ 7 ล้านบาท/ สำหรับแผนธุรกิจ KKV ในปีหน้าบริษัทจะใช้แนวทางที่ระมัดระวังมากขึ้น โดยตัดสินใจจะเปิดสาขาใหม่เพียง 3 สาขาในช่วงหลังครึ่งปีหลังของปี 2027 ขณะเดียวกันกำลังเร่งปรับปรุงประสิทธิภาพสาขาเดิม สาขาใดที่ไม่ทำกำไรอย่างหนักจะทำการปิดตัวลง
- ค่าใช้จ่าย SG&A ที่เพิ่มขึ้นมาจาก Warehouse และ Utility Expense โดยบริษัทจะควบคุมให้ไม่เกิน 34% เทียบยอดขาย
– บริษัทใช้ระยะเวลาคืนทุนเป็นเกณฑ์ในการวัดผลตอบแทนการลงทุนของการเปิดสาขาแต่ละแห่ง โดยตัวเลข EBITDA ที่นำมาใช้คำนวณคือ Cash EBITDA ซึ่งหมายถึงรายได้หักต้นทุนเบื้องต้นและหักค่าใช้จ่ายที่เป็นเงินสดทั้งหมดของสาขา โดยเฉลี่ยแล้วระยะเวลาคืนทุนของสาขาอยู่ที่น้อยกว่า 3 ปี
#สรุป
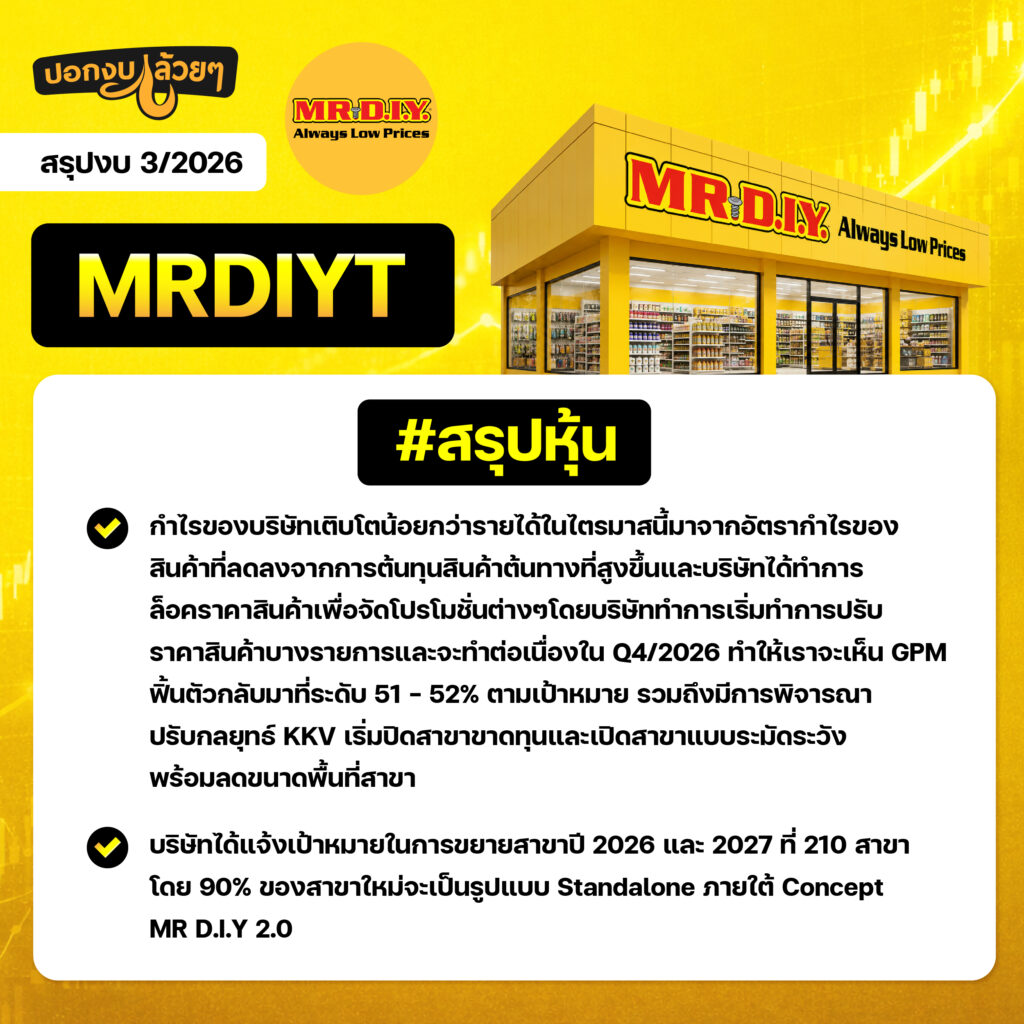
- กำไรของบริษัทเติบโตน้อยกว่ารายได้ในไตรมาสนี้มาจากอัตรากำไรของสินค้าที่ลดลงจากการต้นทุนสินค้าต้นทางที่สูงขึ้นและบริษัทได้ทำการล็อคราคาสินค้าเพื่อจัดโปรโมชั่นต่างๆโดยบริษัททำการเริ่มทำการปรับราคาสินค้าบางรายการและจ
“การลงทุนมีความเสี่ยง นักลงทุนควรศึกษาข้อมูลก่อนลงทุน”
.
.
สรุปโดย ลงทุนกล้วยๆะทำต่อเนื่องใน Q4/2026 ทำให้เราจะเห็น GPM ฟิ้นตัวกลับมาที่ระดับ 51 – 52% ตามเป้าหมาย รวมถึงมีการพิจารณาปรับกลยุทธ์ KKV เริ่มปิดสาขาขาดทุนและเปิดสาขาแบบระมัดระวัง พร้อมลดขนาดพื้นที่สาขา - บริษัทได้แจ้งเป้าหมายในการขยายสาขาปี 2026 และ 2027 ที่ 210 สาขาโดย 90% ของสาขาใหม่จะเป็นรูปแบบ Standalone ภายใต้ Concept MR D.I.Y 2.0
“การลงทุนมีความเสี่ยง นักลงทุนควรศึกษาข้อมูลก่อนลงทุน”
.
.
สรุปโดย ลงทุนกล้วยๆ