#สรุปงบการเงิน และ Earnings Call หุ้น MTC ไตรมาส 3/2569
📣 ดูเวอร์ชั่นเต็มคลิก : https://www.facebook.com/share/p/1DX7YsdSvV/
MTC #Q3Y2026
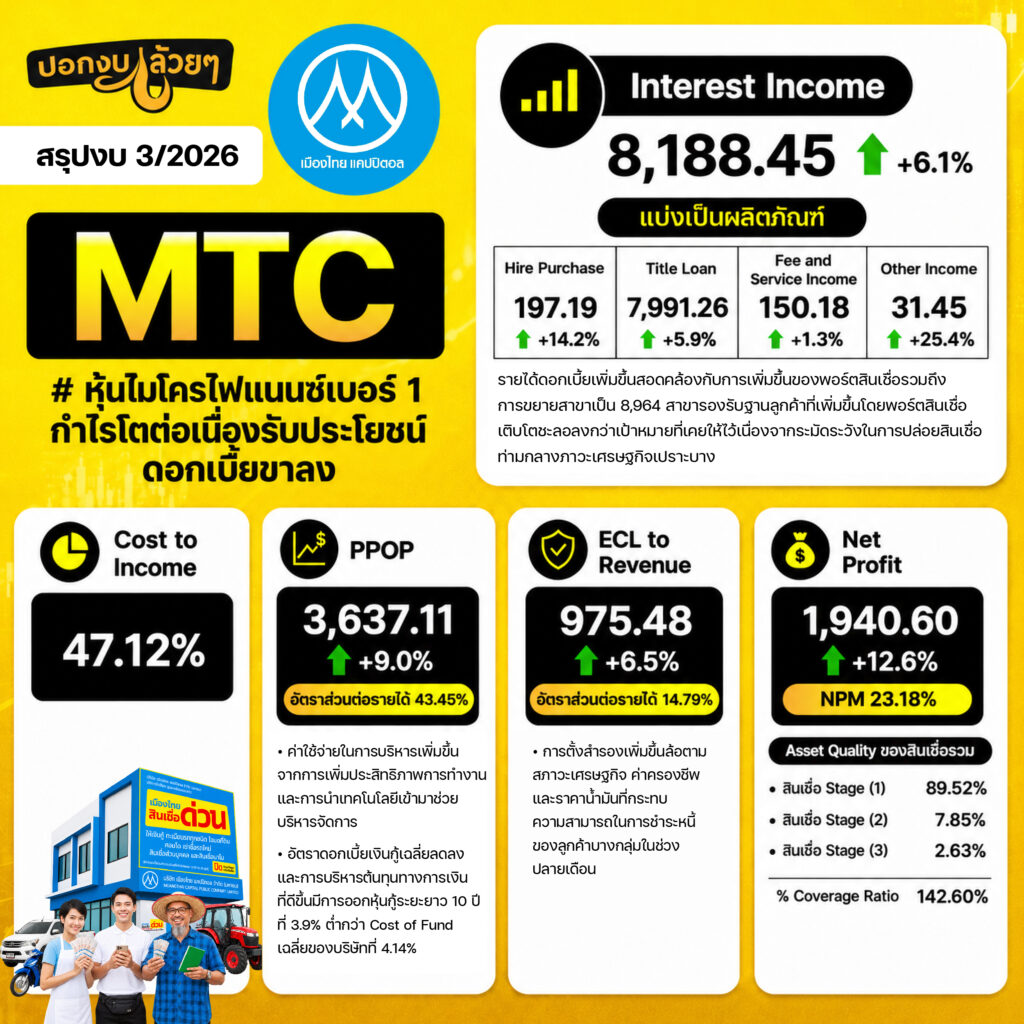
#หุ้นไมโครไฟแนนซ์เบอร์ 1 กำไรโตต่อเนื่องรับประโยชน์ดอกเบี้ยขาลง
· Interest Income 8,188.45 +6.1% แบ่งเป็นผลิตภัณฑ์
. Hire Purchase 197.19 +14.2%
. Title Loan 7,991.26 +5.9%
. Fee and Service Income 150.18 +1.3%
. Other Income 31.45 +25.4%
- รายได้ดอกเบี้ยเพิ่มขึ้นสอดคล้องกับการเพิ่มขึ้นของพอร์ตสินเชื่อรวมถึงการขยายสาขาเป็น 8,964 สาขารองรับฐานลูกค้าที่เพิ่มขึ้นโดยพอร์ตสินเชื่อเติบโตชะลอลงกว่าเป้าหมายที่เคยให้ไว้เนื่องจากระมัดระวังในการปล่อยสินเชื่อท่ามกลางภาวะเศรษฐกิจเปราะบาง
· Cost to Income 47.12%
· PPOP 3,637.11 +9.0% อัตราส่วนต่อรายได้ 43.45% - ค่าใช้จ่ายในการบริหารเพิ่มขึ้นจากการเพิ่มประสิทธิภาพการทำงานและการนำเทคโนโลยีเข้ามาช่วยบริหารจัดการ
- อัตราดอกเบี้ยเงินกู้เฉลี่ยลดลงและการบริหารต้นทุนทางการเงินที่ดีขึ้นมีการออกหุ้นกู้ระยะยาว 10 ปี ที่ 3.9% ต่ำกว่า Cost of Fund เฉลี่ยของบริษัทที่ 4.14%
· ECL to Revenue 975.48 +6.5% อัตราส่วนต่อรายได้ 14.79% - การตั้งสำรองเพิ่มขึ้นล้อตามสภาวะเศรษฐกิจ ค่าครองชีพ และราคาน้ำมันที่กระทบความสามารถในการชำระหนี้ของลูกค้าบางกลุ่มในช่วงปลายเดือน
· Net Profit 1,940.60 +12.6% NPM 23.18%
· Asset Quality ของสินเชื่อรวม - สินเชื่อ Stage (1) 89.52%
- สินเชื่อ Stage (2) 7.85%
- สินเชื่อ Stage (3) 2.63%
· % Coverage Ratio 142.60%
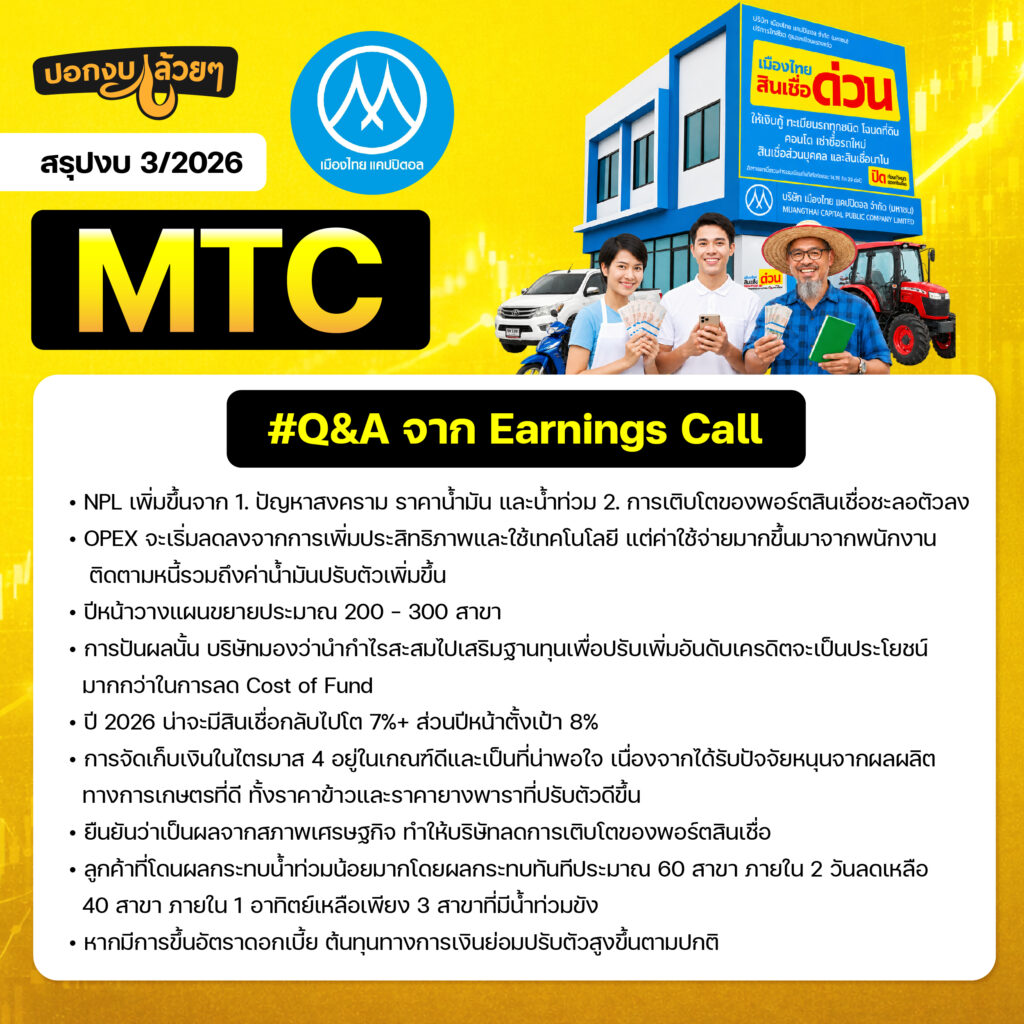
#Q&A จาก Earning Calls
- NPL เพิ่มขึ้นจาก 1. ปัญหาสงคราม ราคาน้ำมัน และน้ำท่วม 2. การเติบโตของพอร์ตสินเชื่อชะลอตัวลง
- OPEX จะเริ่มลดลงจากการเพิ่มประสิทธิภาพและใช้เทคโนโลยี แต่ค่าใช้จ่ายมากขึ้นมาจากพนักงานติดตามหนี้รวมถึงค่าน้ำมันปรับตัวเพิ่มขึ้น
- ปีหน้าวางแผนขยายประมาณ 200 – 300 สาขา
- การปันผลนั้น บริษัทมองว่านำกำไรสะสมไปเสริมฐานทุนเพื่อปรับเพิ่มอันดับเครดิตจะเป็นประโยชน์มากกว่าในการลด Cost of Fund
- ปี 2026 น่าจะมีสินเชื่อกลับไปโต 7%+ ส่วนปีหน้าตั้งเป้า 8%
- การจัดเก็บเงินในไตรมาส 4 อยู่ในเกณฑ์ดีและเป็นที่น่าพอใจ เนื่องจากได้รับปัจจัยหนุนจากผลผลิตทางการเกษตรที่ดี ทั้งราคาข้าวและราคายางพาราที่ปรับตัวดีขึ้น
- ยืนยันว่าเป็นผลจากสภาพเศรษฐกิจ ทำให้บริษัทลดการเติบโตของพอร์ตสินเชื่อ
- ลูกค้าที่โดนผลกระทบน้ำท่วมน้อยมากโดยผลกระทบทันทีประมาณ 60 สาขา ภายใน 2 วันลดเหลือ 40 สาขา ภายใน 1 อาทิตย์เหลือเพียง 3 สาขาที่มีน้ำท่วมขัง
– หากมีการขึ้นอัตราดอกเบี้ย ต้นทุนทางการเงินย่อมปรับตัวสูงขึ้นตามปกติ
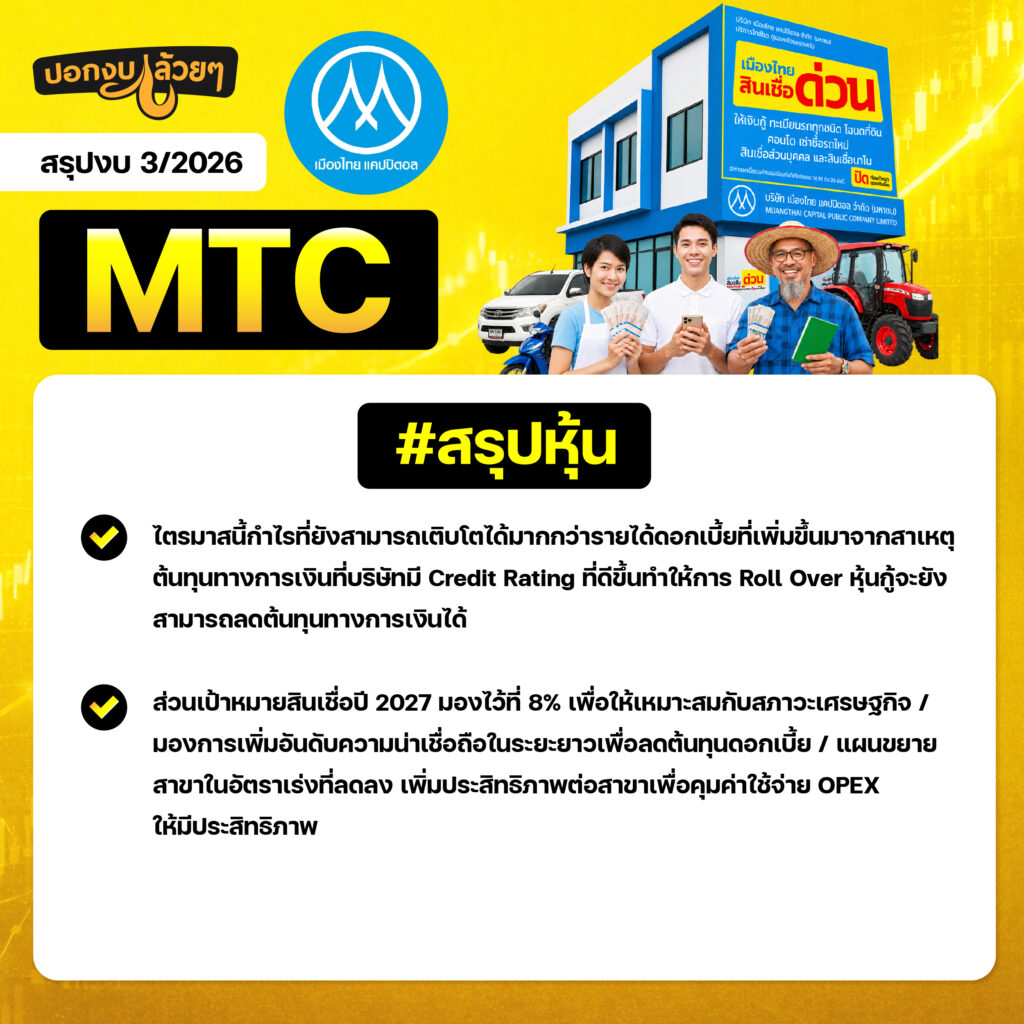
สรุป
- ไตรมาสนี้กำไรที่ยังสามารถเติบโตได้มากกว่ารายได้ดอกเบี้ยที่เพิ่มขึ้นมาจากสาเหตุต้นทุนทางการเงินที่บริษัทมี Credit Rating ที่ดีขึ้นทำให้การ Roll Over หุ้นกู้จะยังสามารถลดต้นทุนทางการเงินได้
- ส่วนเป้าหมายสินเชื่อปี 2027 มองไว้ที่ 8% เพื่อให้เหมาะสมกับสภาวะเศรษฐกิจ / มองการเพิ่มอันดับความน่าเชื่อถือในระยะยาวเพื่อลดต้นทุนดอกเบี้ย / แผนขยายสาขาในอัตราเร่งที่ลดลง เพิ่มประสิทธิภาพต่อสาขาเพื่อคุมค่าใช้จ่าย OPEX ให้มีประสิทธิภาพ
————————————————————————–
“การลงทุนมีความเสี่ยง นักลงทุนควรศึกษาข้อมูลก่อนลงทุน”
.
.
สรุปโดย ลงทุนกล้วยๆ