#สรุปงบการเงิน และ Earnings Call หุ้น TURBO ไตรมาส 3/2569
📣 ดูเวอร์ชั่นเต็มคลิก : https://www.facebook.com/share/p/1WVz5MB485/
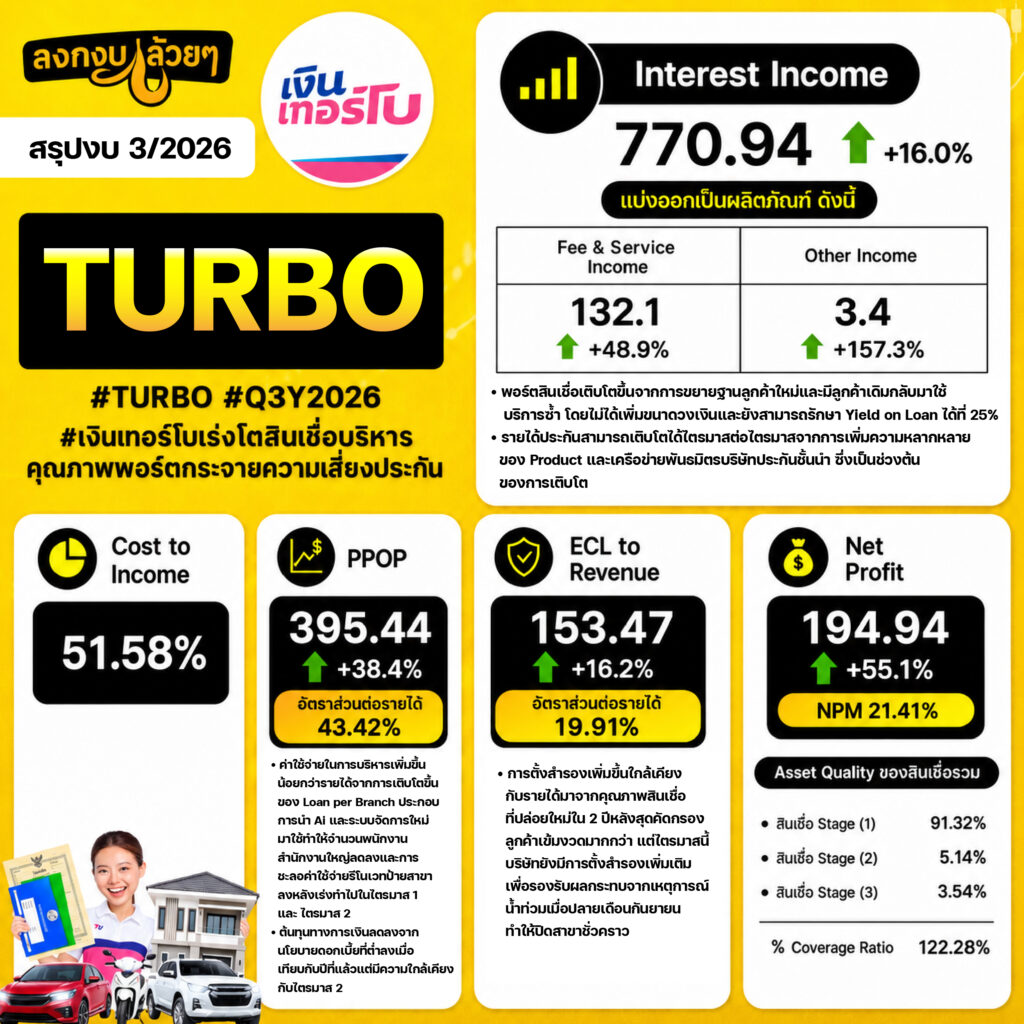
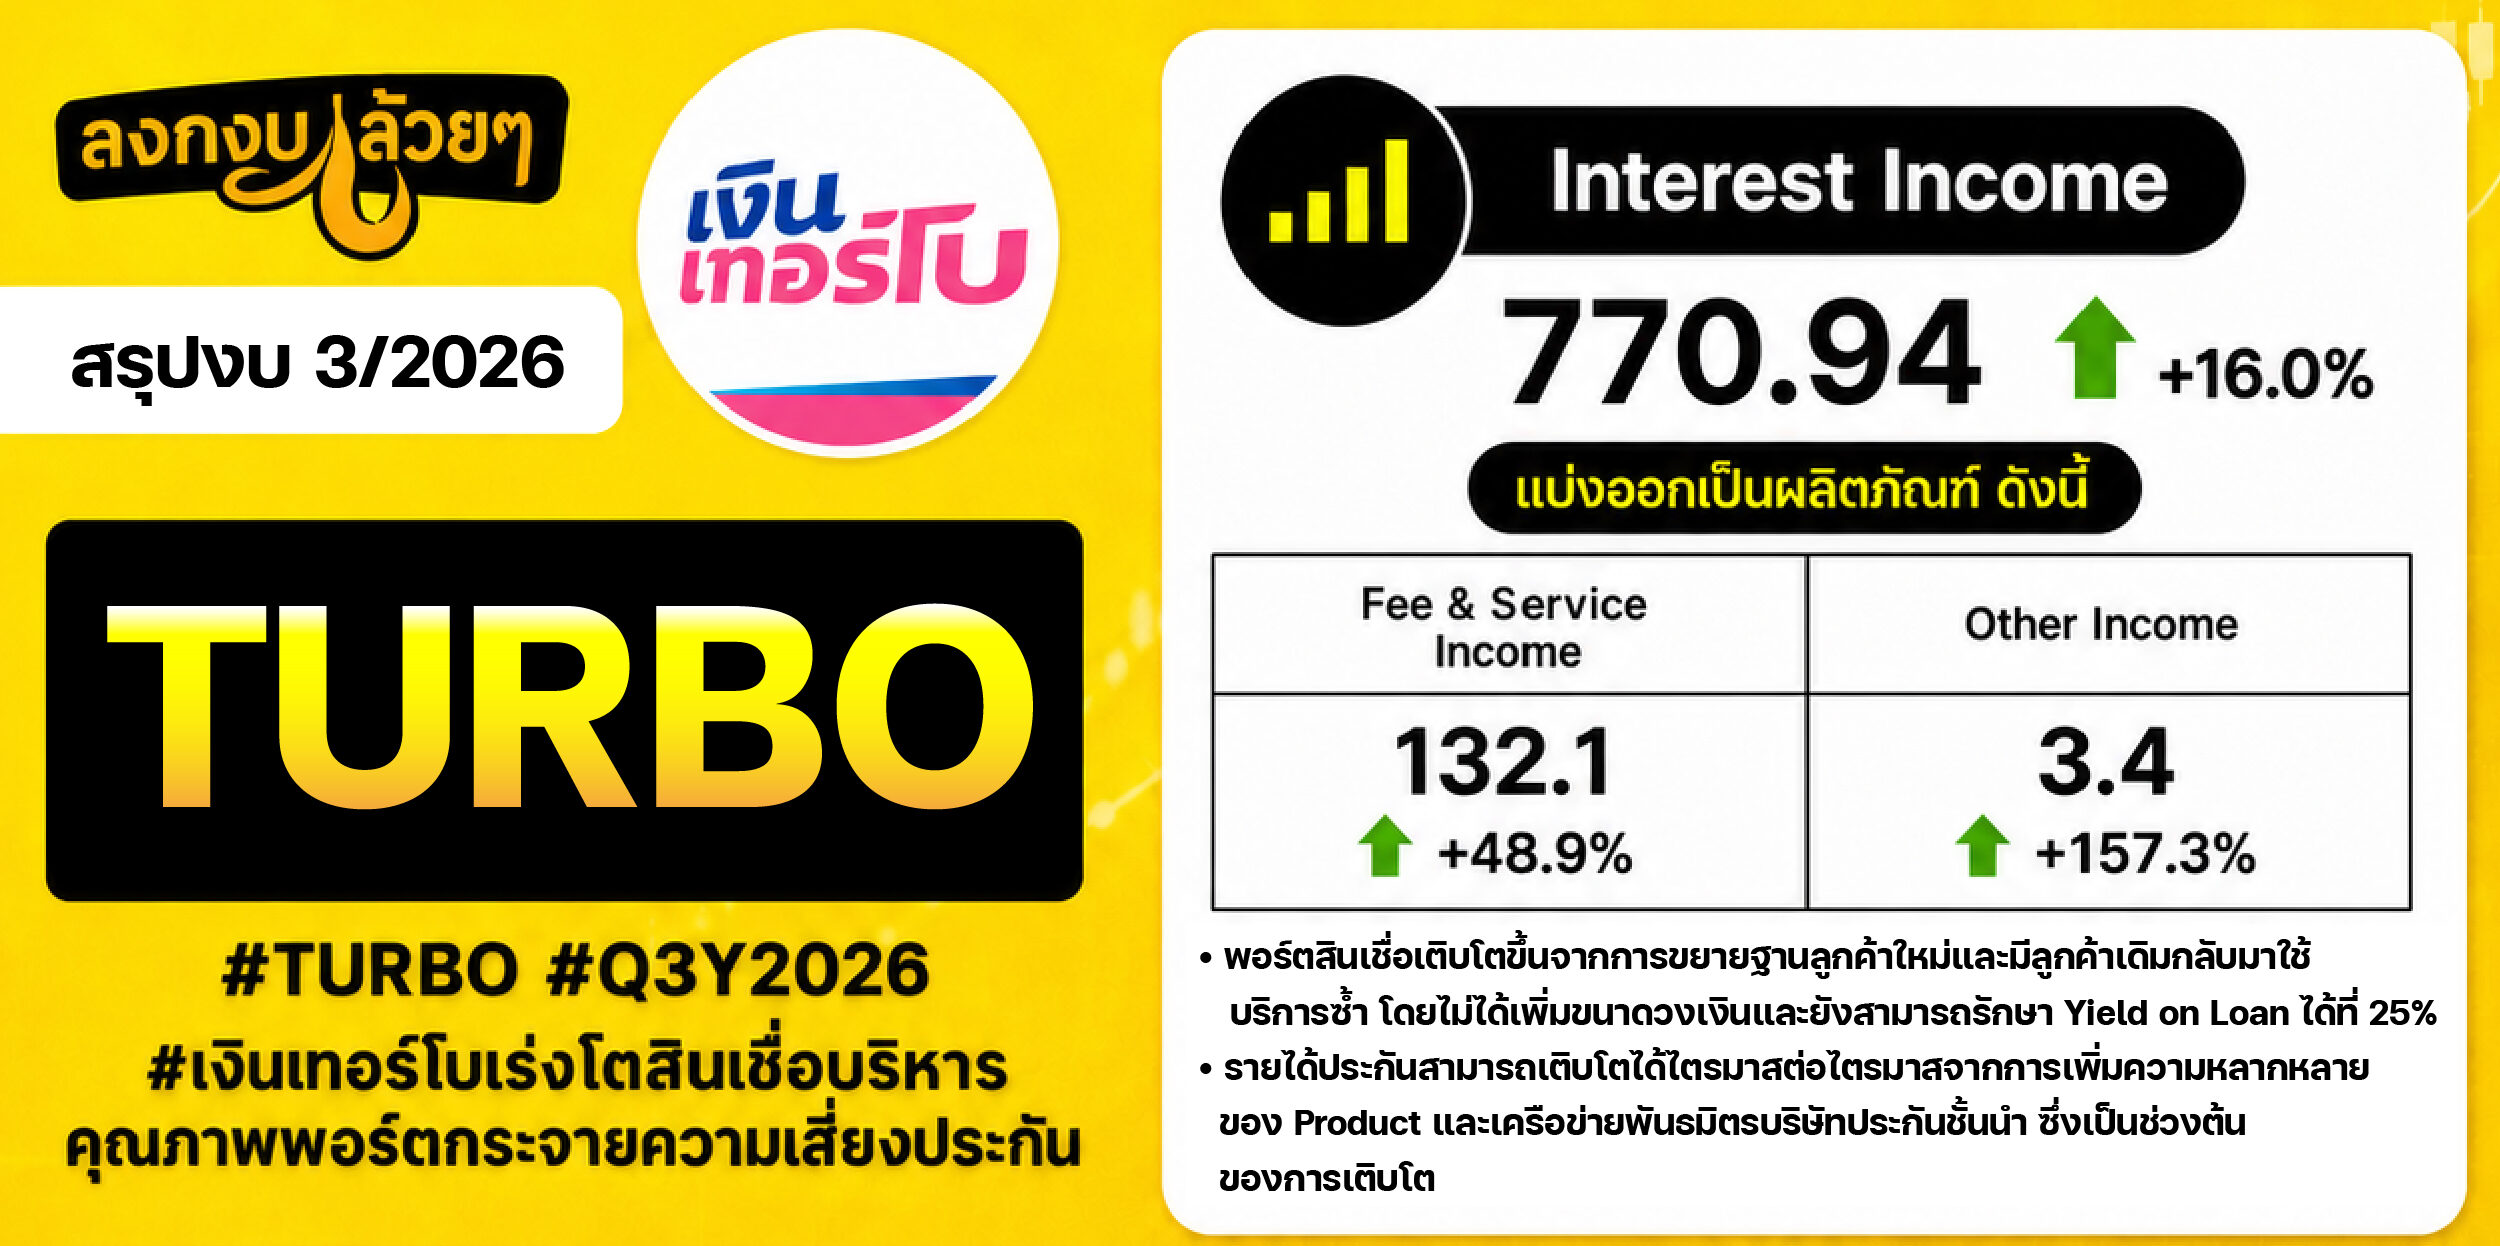
TURBO #Q3Y2026
#เงินเทอร์โบเร่งโตสินเชื่อบริหารคุณภาพพอร์ตกระจายความเสี่ยงประกัน
· Interest Income 770.94 +16.0%
. Fee and Service Income 132.1 +48.9% (บริษัทย้ายรายได้นายหน้าประกันภัยมาอยู่ในรายได้ค่าธรรมเนียมและบริการ)
. Other Income 3.4 +157.3%
- พอร์ตสินเชื่อเติบโตขึ้นจากการขยายฐานลูกค้าใหม่และมีลูกค้าเดิมกลับมาใช้บริการซ้ำโดยไม่ได้เพิ่มขนาดวงเงินและยังสามารถรักษา Yield on Loan ได้ที่ 25%
- รายได้ประกันสามารถเติบโตได้ไตรมาสต่อไตรมาสจากการเพิ่มความหลากหลายของ Product และเครือข่ายพันธมิตรบริษัทประกันชั้นนำ ซึ่งเป็นช่วงต้นของการเติบโต
· Cost to Income 51.58%
· PPOP 395.44 +38.4% อัตราส่วนต่อรายได้ 43.42% - ค่าใช้จ่ายในการบริหารเพิ่มขึ้นน้อยกว่ารายได้จากการเติบโตขึ้นของ Loan per Branch ประกอบการนำ Ai และระบบจัดการใหม่มาใช้ทำให้จำนวนพนักงานสำนักงานใหญ่ลดลงและการชะลอค่าใช้จ่ายรีโนเวทป้ายสาขาลงหลังเร่งทำไปในไตรมาส 1 และ ไตรมาส 2
- ต้นทุนทางการเงินลดลงจากนโยบายดอกเบี้ยที่ต่ำลงเมื่อเทียบกับปีที่แล้วแต่มีความใกล้เคียงกับไตรมาส 2
· ECL to Revenue 153.47 +16.2% อัตราส่วนต่อรายได้ 19.91% - การตั้งสำรองเพิ่มขึ้นใกล้เคียงกับรายได้มาจากคุณภาพสินเชื่อที่ปล่อยใหม่ใน 2 ปีหลังสุดคัดกรองลูกค้าเข้มงวดมากกว่า แต่ไตรมาสนี้บริษัทยังมีการตั้งสำรองเพิ่มเติมเพื่อรองรับผลกระทบจากเหตุการณ์น้ำท่วมเมื่อปลายเดือนกันยายน ทำให้ปิดสาขาชั่วคราว
· Net Profit 194.94 +55.1% NPM 21.41%
· Asset Quality ของสินเชื่อรวม - สินเชื่อ Stage (1) 91.32%
- สินเชื่อ Stage (2) 5.14%
- สินเชื่อ Stage (3) 3.54%
· % Coverage Ratio 122.28%
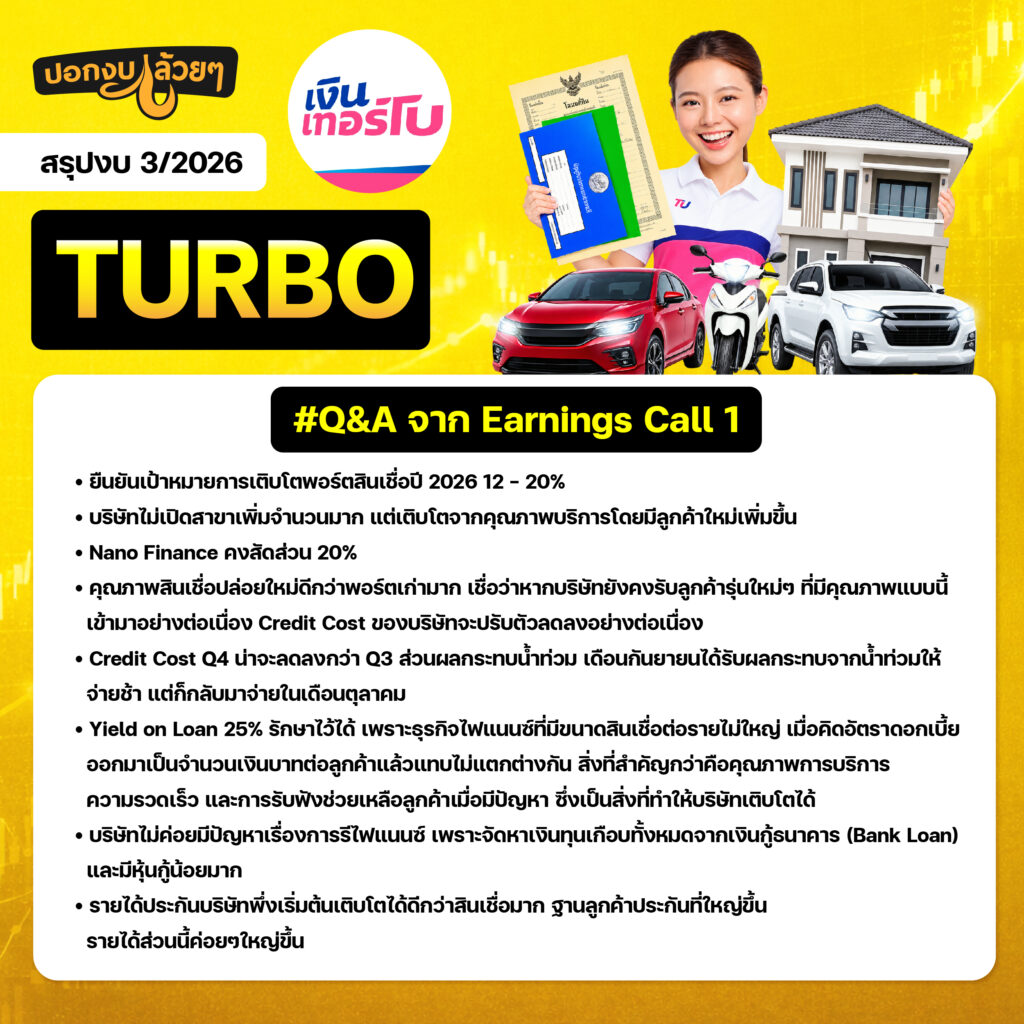
#Q&A จาก Earning Calls
- ยืนยันเป้าหมายการเติบโตพอร์ตสินเชื่อปี 2026 12 – 20%
- บริษัทไม่เปิดสาขาเพิ่มจำนวนมาก แต่เติบโตจากคุณภาพบริการโดยมีลูกค้าใหม่เพิ่มขึ้น
- Nano Finance คงสัดส่วน 20%
- คุณภาพสินเชื่อปล่อยใหม่ดีกว่าพอร์ตเก่ามาก เชื่อว่าหากบริษัทยังคงรับลูกค้ารุ่นใหม่ๆ ที่มีคุณภาพแบบนี้เข้ามาอย่างต่อเนื่อง Credit Cost ของบริษัทจะปรับตัวลดลงอย่างต่อเนื่อง
- Credit Cost Q4 น่าจะลดลงกว่า Q3 ส่วนผลกระทบน้ำท่วม เดือนกันยายนได้รับผลกระทบจากน้ำท่วมให้จ่ายช้า แต่ก็กลับมาจ่ายในเดือนตุลาคม
- Yield on Loan 25% รักษาไว้ได้ เพราะธุรกิจไฟแนนซ์ที่มีขนาดสินเชื่อต่อรายไม่ใหญ่ เมื่อคิดอัตราดอกเบี้ยออกมาเป็นจำนวนเงินบาทต่อลูกค้าแล้วแทบไม่แตกต่างกัน สิ่งที่สำคัญกว่าคือคุณภาพการบริการ ความรวดเร็ว และการรับฟังช่วยเหลือลูกค้าเมื่อมีปัญหา ซึ่งเป็นสิ่งที่ทำให้บริษัทเติบโตได้
- บริษัทไม่ค่อยมีปัญหาเรื่องการรีไฟแนนซ์ เพราะจัดหาเงินทุนเกือบทั้งหมดจากเงินกู้ธนาคาร (Bank Loan) และมีหุ้นกู้น้อยมาก
- รายได้ประกันบริษัทพึ่งเริ่มต้นเติบโตได้ดีกว่าสินเชื่อมาก ฐานลูกค้าประกันที่ใหญ่ขึ้น รายได้ส่วนนี้ค่อยๆใหญ่ขึ้น
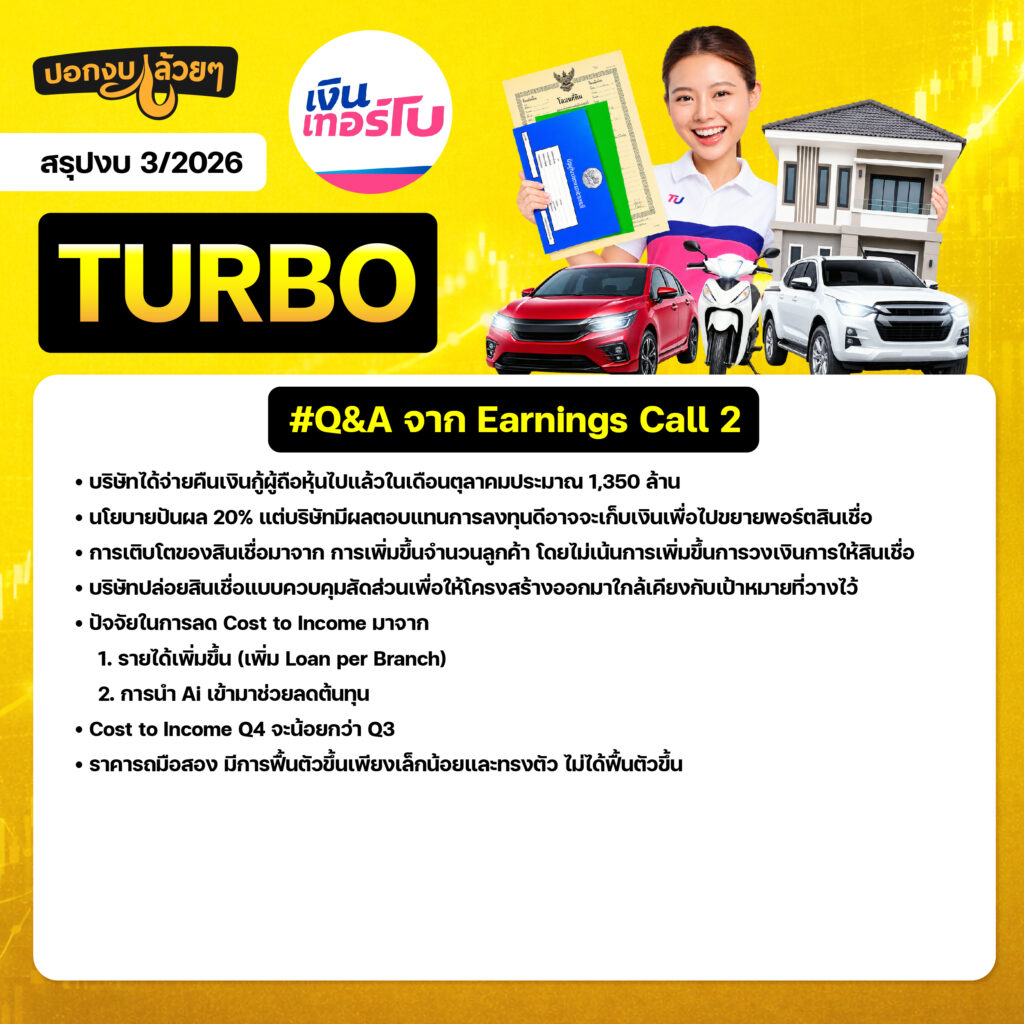
- บริษัทได้จ่ายคืนเงินกู้ผู้ถือหุ้นไปแล้วในเดือนตุลาคมประมาณ 1,350 ล้าน
- นโยบายปันผล 20% แต่บริษัทมีผลตอบแทนการลงทุนดีอาจจะเก็บเงินเพื่อไปขยายพอร์ตสินเชื่อ
- การเติบโตของสินเชื่อมาจาก การเพิ่มขึ้นจำนวนลูกค้า โดยไม่เน้นการเพิ่มขึ้นการวงเงินการให้สินเชื่อ
- บริษัทปล่อยสินเชื่อแบบควบคุมสัดส่วนเพื่อให้โครงสร้างออกมาใกล้เคียงกับเป้าหมายที่วางไว้
- ปัจจัยในการลด Cost to Income มาจาก 1. รายได้เพิ่มขึ้น (เพิ่ม Loan per Branch) 2. การนำ Ai เข้ามาช่วยลดต้นทุน
- Cost to Income Q4 จะน้อยกว่า Q3
– ราคารถมือสอง มีการฟื้นตัวขึ้นเพียงเล็กน้อยและทรงตัว ไม่ได้ฟื้นตัวขึ้น
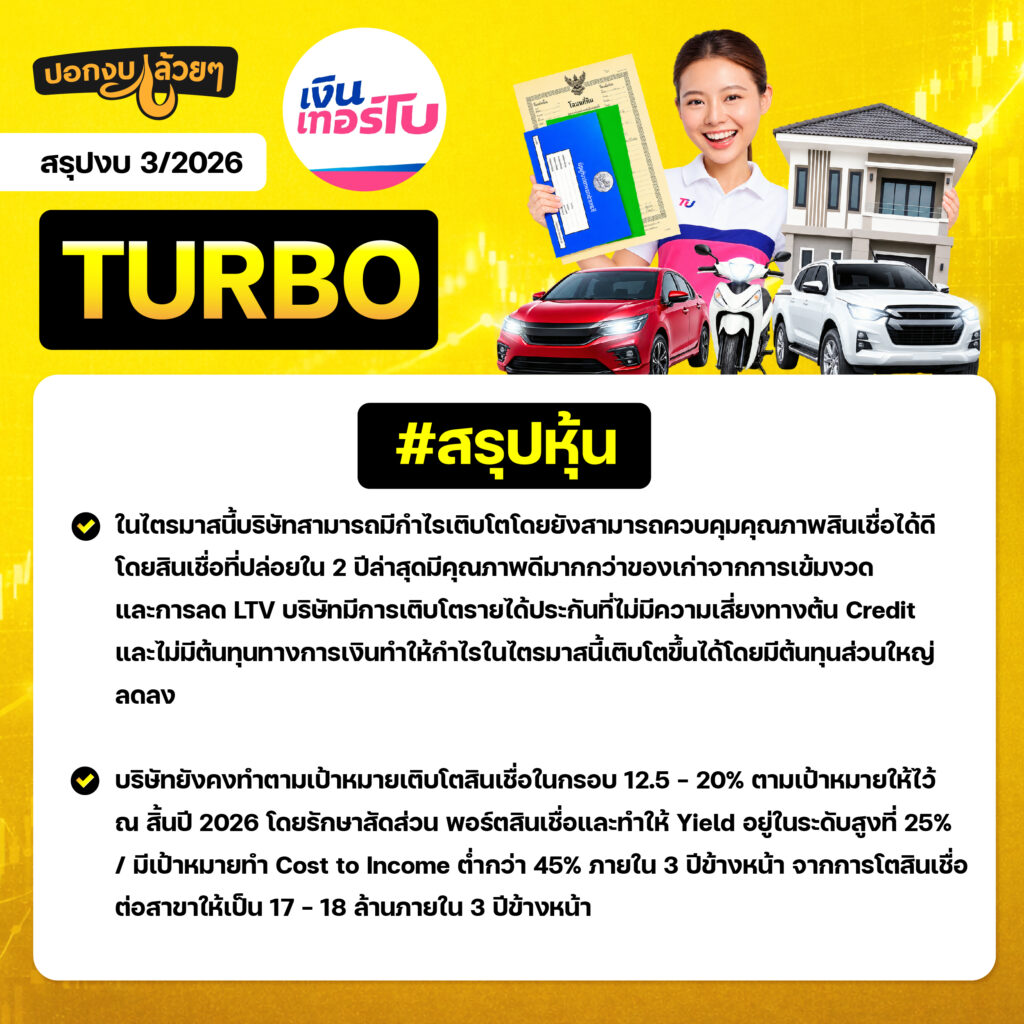
สรุป
- ในไตรมาสนี้บริษัทสามารถมีกำไรเติบโตโดยยังสามารถควบคุมคุณภาพสินเชื่อได้ดีโดยสินเชื่อที่ปล่อยใน 2 ปีล่าสุดมีคุณภาพดีมากกว่าของเก่าจากการเข้มงวดและการลด LTV บริษัทมีการเติบโตรายได้ประกันที่ไม่มีความเสี่ยงทางต้น Credit และไม่มีต้นทุนทางการเงินทำให้กำไรในไตรมาสนี้เติบโตขึ้นได้โดยมีต้นทุนส่วนใหญ่ลดลง
- บริษัทยังคงทำตามเป้าหมายเติบโตสินเชื่อในกรอบ 12.5 – 20% ตามเป้าหมายให้ไว้ ณ สิ้นปี 2026 โดยรักษาสัดส่วน พอร์ตสินเชื่อและทำให้ Yield อยู่ในระดับสูงที่ 25% / มีเป้าหมายทำ Cost to Income ต่ำกว่า 45% ภายใน 3 ปีข้างหน้า จากการโตสินเชื่อต่อสาขาให้เป็น 17 – 18 ล้านภายใน 3 ปีข้างหน้า
“การลงทุนมีความเสี่ยง นักลงทุนควรศึกษาข้อมูลก่อนลงทุน”
.
.
สรุปโดย ลงทุนกล้วยๆ