#สรุปงบการเงิน และ Earnings Call หุ้น DOHOME ไตรมาส 3/2569
📣 ดูเวอร์ชั่นเต็มคลิก : https://www.facebook.com/share/p/1GrxWg3GtG/
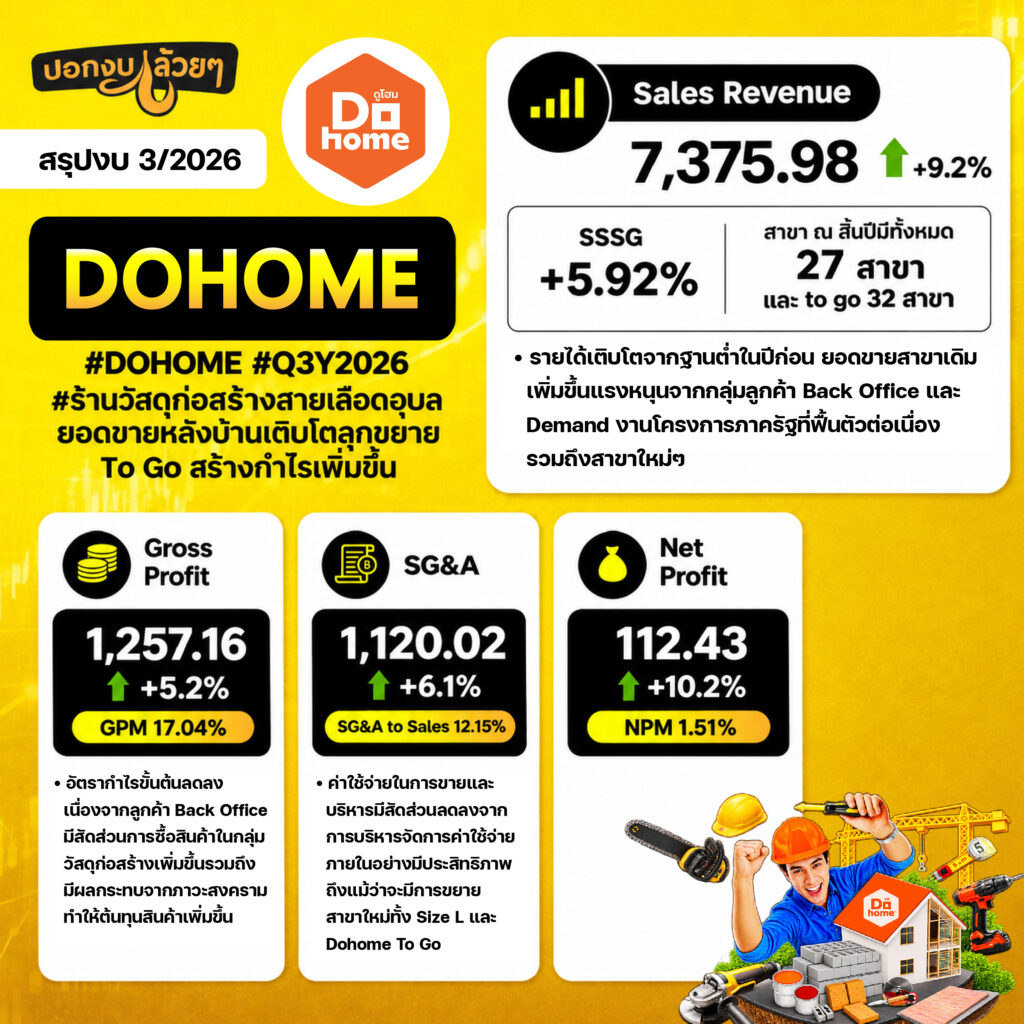
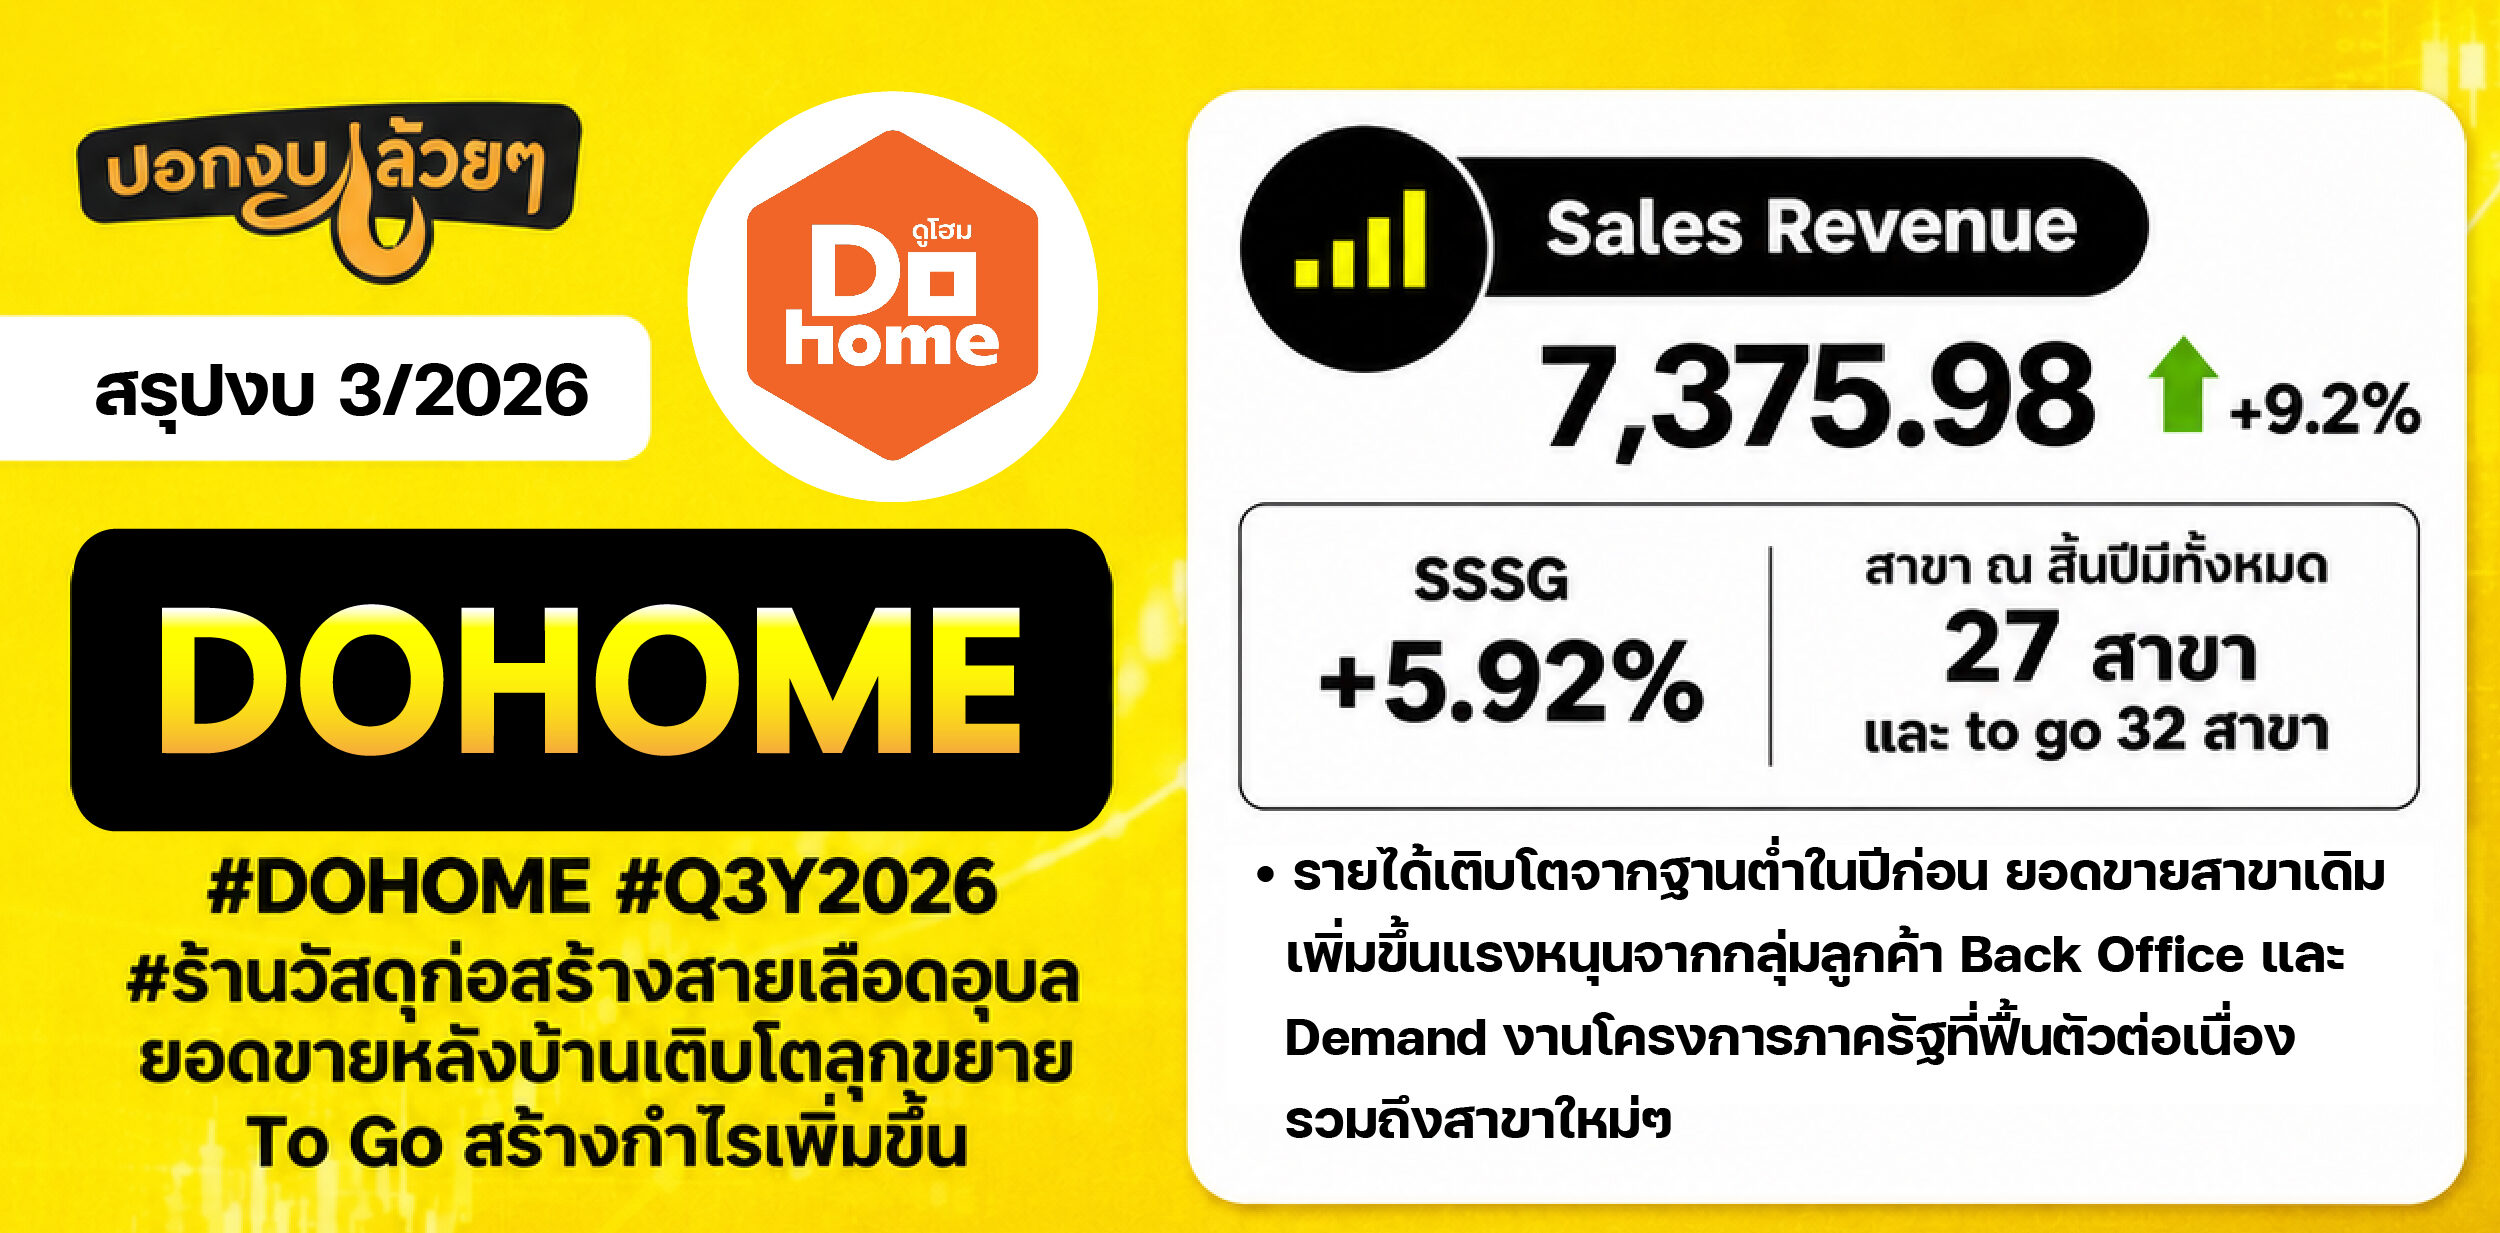
DOHOME #Q3Y2026
#ร้านวัสดุก่อสร้างสายเลือดอุบลยอดขายหลังบ้านเติบโตลุกขยาย To Go สร้างกำไรเพิ่มขึ้น
Sales Revenue 7,375.98 +9.2%
- SSSG +5.92%
- สาขา ณ สิ้นปีมีทั้งหมด 27 สาขา และ to go 32 สาขา
- รายได้เติบโตจากฐานต่ำในปีก่อน ยอดขายสาขาเดิมเพิ่มขึ้นแรงหนุนจากกลุ่มลูกค้า Back Office และ Demand งานโครงการภาครัฐที่ฟื้นตัวต่อเนื่อง รวมถึงสาขาใหม่ๆ
· Gross Profit 1,257.16 +5.2% GPM 17.04% - อัตรากำไรขั้นต้นลดลงเนื่องจากลูกค้า Back Office มีสัดส่วนการซื้อสินค้าในกลุ่มวัสดุก่อสร้างเพิ่มขึ้นรวมถึงมีผลกระทบจากภาวะสงครามทำให้ต้นทุนสินค้าเพิ่มขึ้น
· SG&A 1,120.02 +6.1% SG&A to Sales 12.15% - ค่าใช้จ่ายในการขายและบริหารมีสัดส่วนลดลงจากการบริหารจัดการค่าใช้จ่ายภายในอย่างมีประสิทธิภาพ ถึงแม้ว่าจะมีการขยายสาขาใหม่ทั้ง Size L และ Dohome To Go
· Net Profit 112.43 +10.2% NPM 1.51%
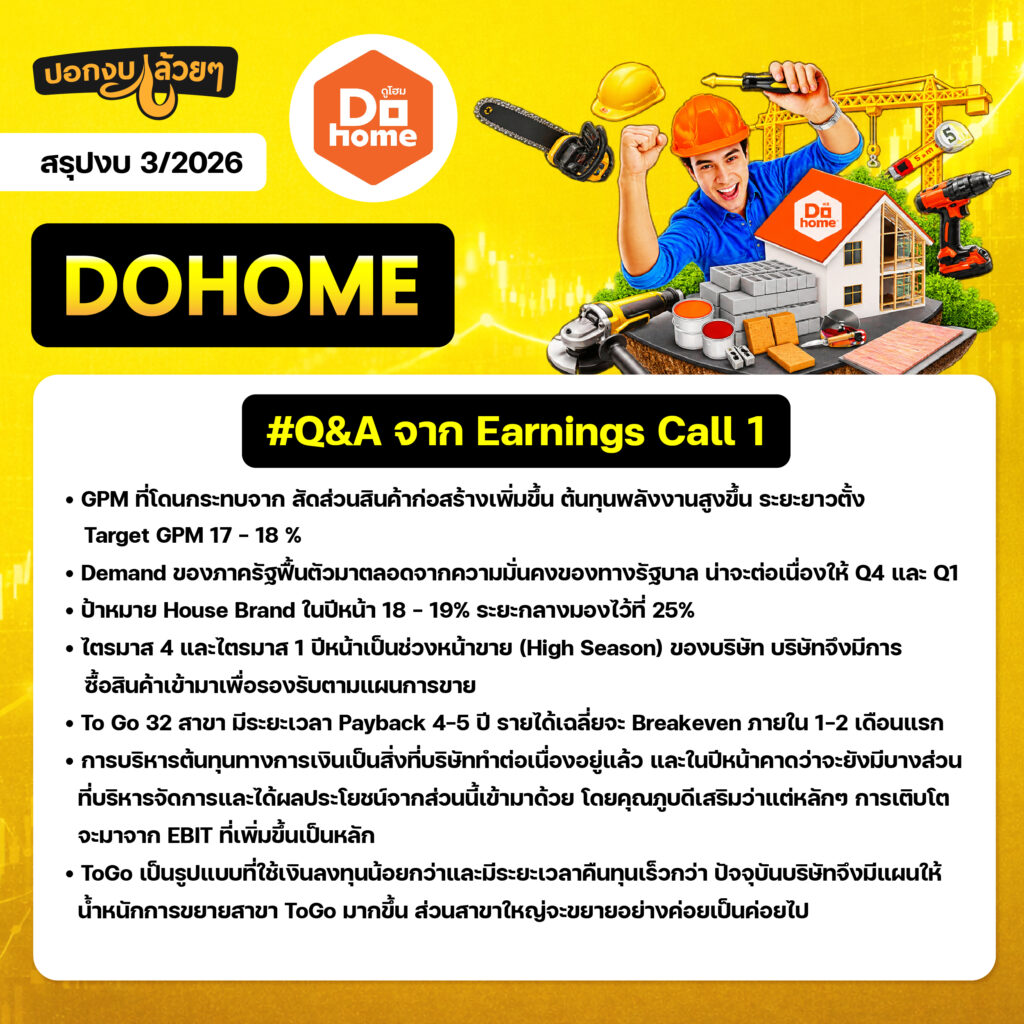
#Q&A จาก Earnings Call
- GPM ที่โดนกระทบจาก สัดส่วนสินค้าก่อสร้างเพิ่มขึ้น ต้นทุนพลังงานสูงขึ้น ระยะยาวตั้ง Target GPM 17 – 18 %
- Demand ของภาครัฐฟื้นตัวมาตลอดจากความมั่นคงของทางรัฐบาล น่าจะต่อเนื่องให้ Q4 และ Q1
- เป้าหมาย House Brand ในปีหน้า 18 – 19% ระยะกลางมองไว้ที่ 25%
- ไตรมาส 4 และไตรมาส 1 ปีหน้าเป็นช่วงหน้าขาย (High Season) ของบริษัท บริษัทจึงมีการซื้อสินค้าเข้ามาเพื่อรองรับตามแผนการขาย
- To Go 32 สาขา มีระยะเวลา Payback 4-5 ปี รายได้เฉลี่ยจะ Breakeven ภายใน 1-2 เดือนแรก
- การบริหารต้นทุนทางการเงินเป็นสิ่งที่บริษัททำต่อเนื่องอยู่แล้ว และในปีหน้าคาดว่าจะยังมีบางส่วนที่บริหารจัดการและได้ผลประโยชน์จากส่วนนี้เข้ามาด้วย โดยคุณภูบดีเสริมว่าแต่หลักๆ การเติบโตจะมาจาก EBIT ที่เพิ่มขึ้นเป็นหลัก
- ToGo เป็นรูปแบบที่ใช้เงินลงทุนน้อยกว่าและมีระยะเวลาคืนทุนเร็วกว่า ปัจจุบันบริษัทจึงมีแผนให้น้ำหนักการขยายสาขา ToGo มากขึ้น ส่วนสาขาใหญ่จะขยายอย่างค่อยเป็นค่อยไป
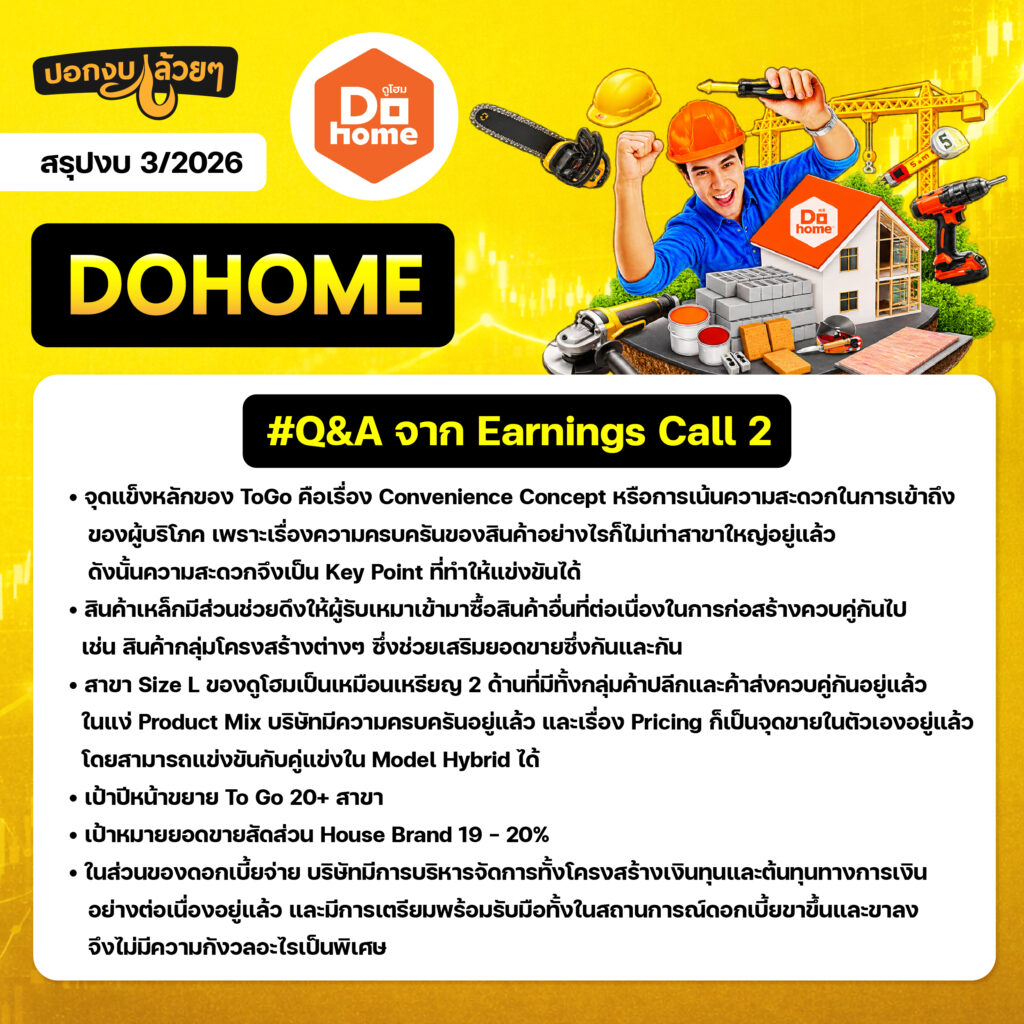
- จุดแข็งหลักของ ToGo คือเรื่อง Convenience Concept หรือการเน้นความสะดวกในการเข้าถึงของผู้บริโภค เพราะเรื่องความครบครันของสินค้าอย่างไรก็ไม่เท่าสาขาใหญ่อยู่แล้ว ดังนั้นความสะดวกจึงเป็น Key Point ที่ทำให้แข่งขันได้
- สินค้าเหล็กมีส่วนช่วยดึงให้ผู้รับเหมาเข้ามาซื้อสินค้าอื่นที่ต่อเนื่องในการก่อสร้างควบคู่กันไป เช่น สินค้ากลุ่มโครงสร้างต่างๆ ซึ่งช่วยเสริมยอดขายซึ่งกันและกัน
- สาขา Size L ของดูโฮมเป็นเหมือนเหรียญ 2 ด้านที่มีทั้งกลุ่มค้าปลีกและค้าส่งควบคู่กันอยู่แล้ว ในแง่ Product Mix บริษัทมีความครบครันอยู่แล้ว และเรื่อง Pricing ก็เป็นจุดขายในตัวเองอยู่แล้ว โดยสามารถแข่งขันกับคู่แข่งใน Model Hybrid ได้
- เป้าปีหน้าขยาย To Go 20+ สาขา
- เป้าหมายยอดขายสัดส่วน House Brand 19 – 20%
– ในส่วนของดอกเบี้ยจ่าย บริษัทมีการบริหารจัดการทั้งโครงสร้างเงินทุนและต้นทุนทางการเงินอย่างต่อเนื่องอยู่แล้ว และมีการเตรียมพร้อมรับมือทั้งในสถานการณ์ดอกเบี้ยขาขึ้นและขาลง จึงไม่มีความกังวลอะไรเป็นพิเศษ
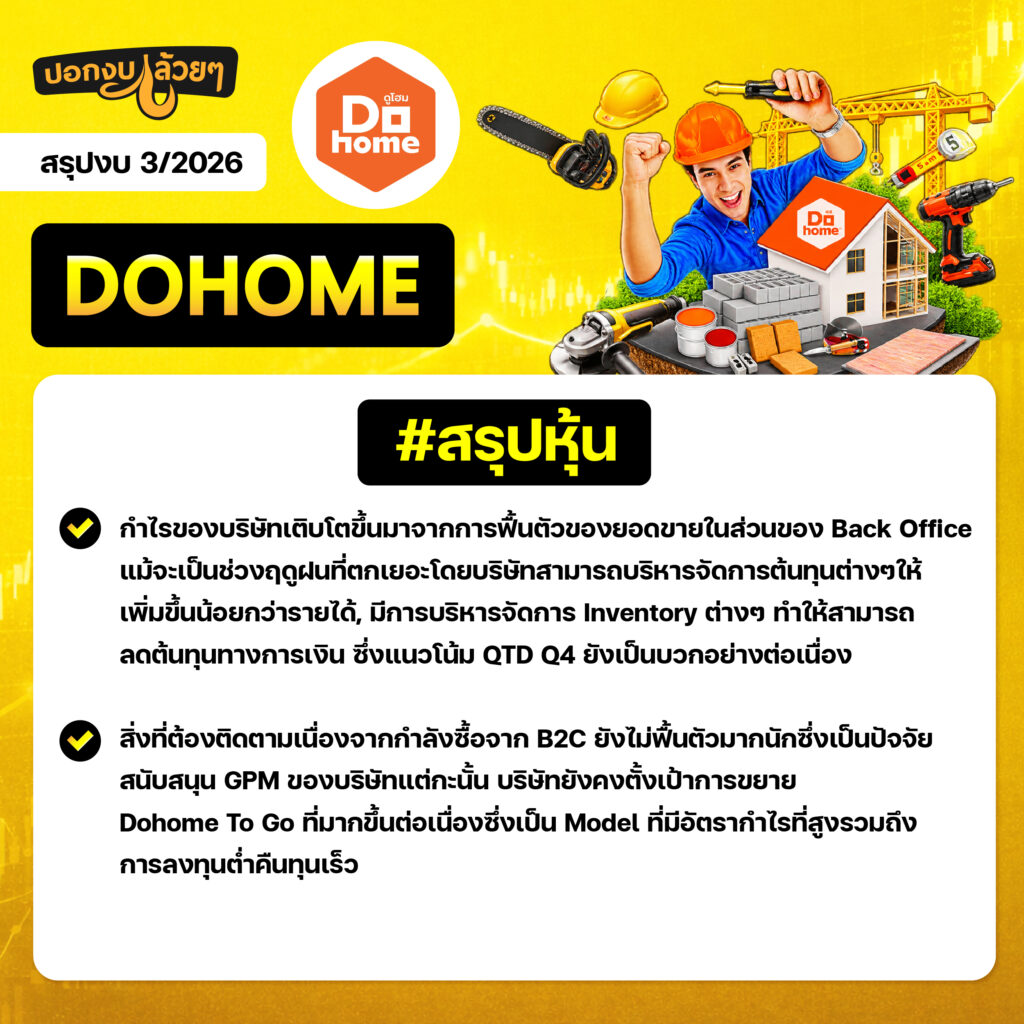
#สรุป
- กำไรของบริษัทเติบโตขึ้นมาจากการฟื้นตัวของยอดขายในส่วนของ Back Office แม้จะเป็นช่วงฤดูฝนที่ตกเยอะโดยบริษัทสามารถบริหารจัดการต้นทุนต่างๆให้เพิ่มขึ้นน้อยกว่ารายได้, มีการบริหารจัดการ Inventory ต่างๆ ทำให้สามารถลดต้นทุนทางการเงิน ซึ่งแนวโน้ม QTD Q4 ยังเป็นบวกอย่างต่อเนื่อง
- สิ่งที่ต้องติดตามเนื่องจากกำลังซื้อจาก B2C ยังไม่ฟื้นตัวมากนักซึ่งเป็นปัจจัยสนับสนุน GPM ของบริษัทแต่กะนั้น บริษัทยังคงตั้งเป้าการขยาย Dohome To Go ที่มากขึ้นต่อเนื่องซึ่งเป็น Model ที่มีอัตรากำไรที่สูงรวมถึงการลงทุนต่ำคืนทุนเร็ว
“การลงทุนมีความเสี่ยง นักลงทุนควรศึกษาข้อมูลก่อนลงทุน”
.
.
สรุปโดย ลงทุนกล้วยๆ