#สรุปงบการเงิน และ Earnings Call หุ้น HMPRO ไตรมาส 3/2569
#HMPRO #Q3Y2026
#หุ้นค้าปลีก Home Improvement ดันอัตรากำไรเพิ่มสินค้า Private Brand
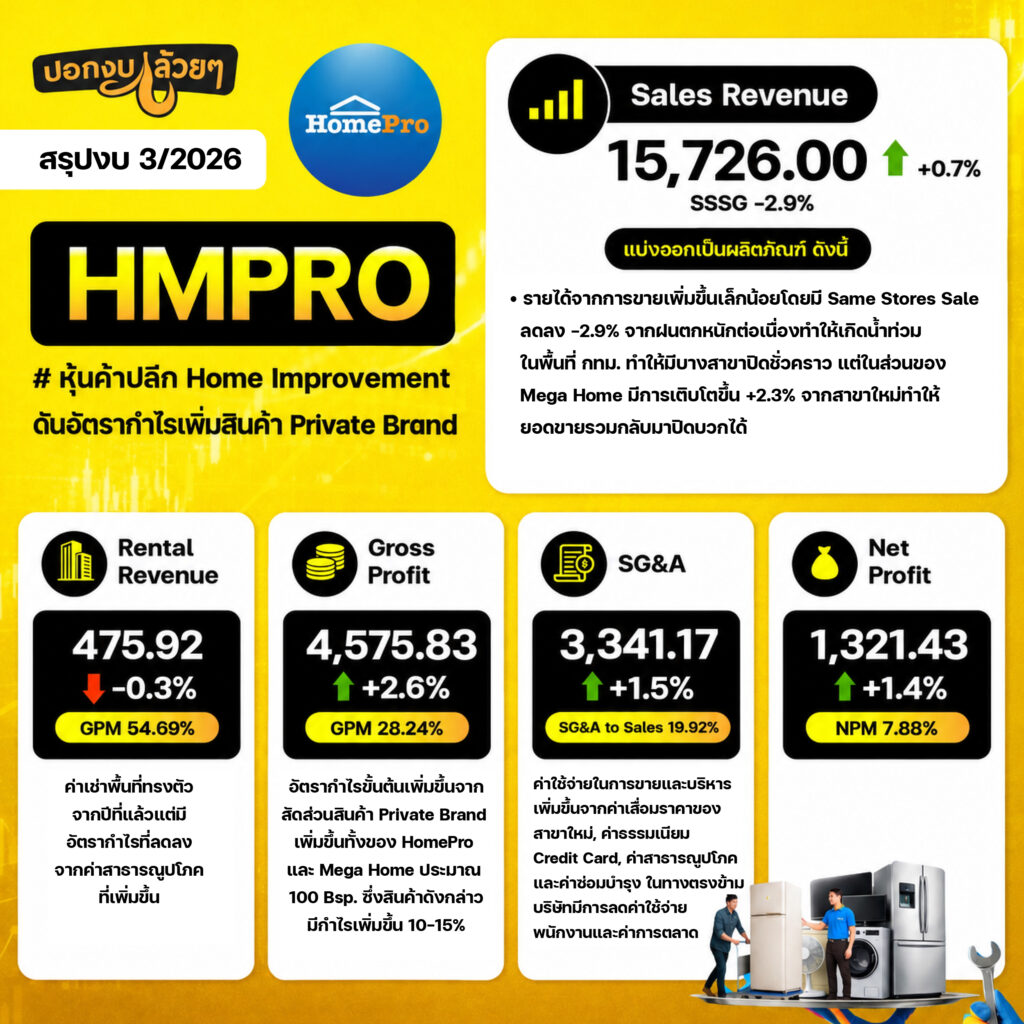
· Sales Revenue 15,726.00 +0.7% แบ่งออกเป็นผลิตภัณฑ์ ดังนี้
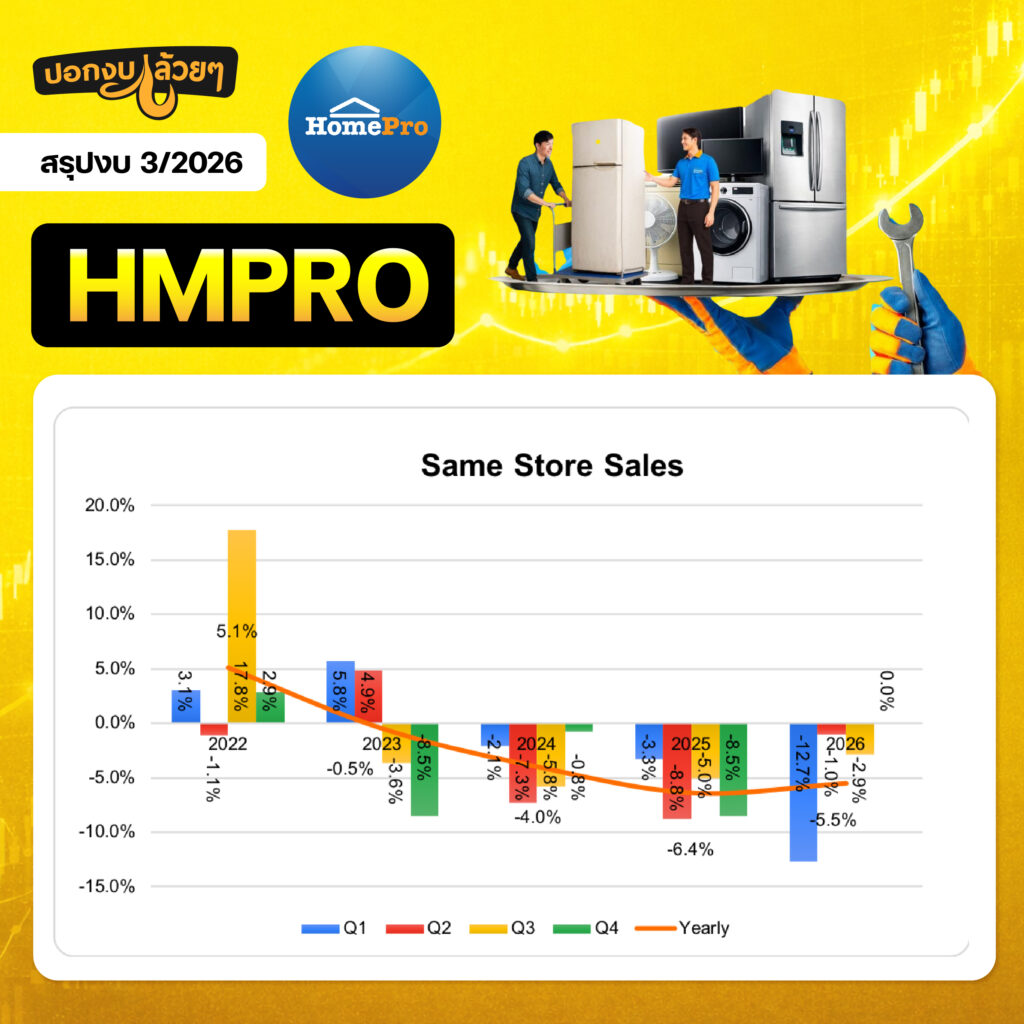
- รายได้จากการขายเพิ่มขึ้นเล็กน้อยโดยมี Same Stores Sale ลดลง -2.9% จากฝนตกหนักต่อเนื่องทำให้เกิดน้ำท่วมในพื้นที่ กทม. ทำให้มีบางสาขาปิดชั่วคราว แต่ในส่วนของ Mega Home มีการเติบโตขึ้น +2.3% จากสาขาใหม่ทำให้ยอดขายรวมกลับมาปิดบวกได้
· Rental Revenue 475.92 -0.3% GPM 54.69% - ค่าเช่าพื้นที่ทรงตัวจากปีที่แล้วแต่มีอัตรากำไรที่ลดลงจากค่าสาธารณูปโภคที่เพิ่มขึ้น
· Gross Profit 4,575.83 +2.6% GPM 28.24% - อัตรากำไรขั้นต้นเพิ่มขึ้นจากสัดส่วนสินค้า Private Brand เพิ่มขึ้นทั้งของ HomePro และ Mega Home ประมาณ 100 Bsp. ซึ่งสินค้าดังกล่าวมีกำไรเพิ่มขึ้น 10-15%
· SG&A 3,341.17 +1.5% SG&A to Sales 19.92% - ค่าใช้จ่ายในการขายและบริหารเพิ่มขึ้นจากค่าเสื่อมราคาของสาขาใหม่, ค่าธรรมเนียม Credit Card, ค่าสาธารณูปโภค และค่าซ่อมบำรุง ในทางตรงข้ามบริษัทมีการลดค่าใช้จ่ายพนักงานและค่าการตลาด
· Net Profit 1,321.43 +1.4% NPM 7.88%
#Q&A จาก Earnings Call
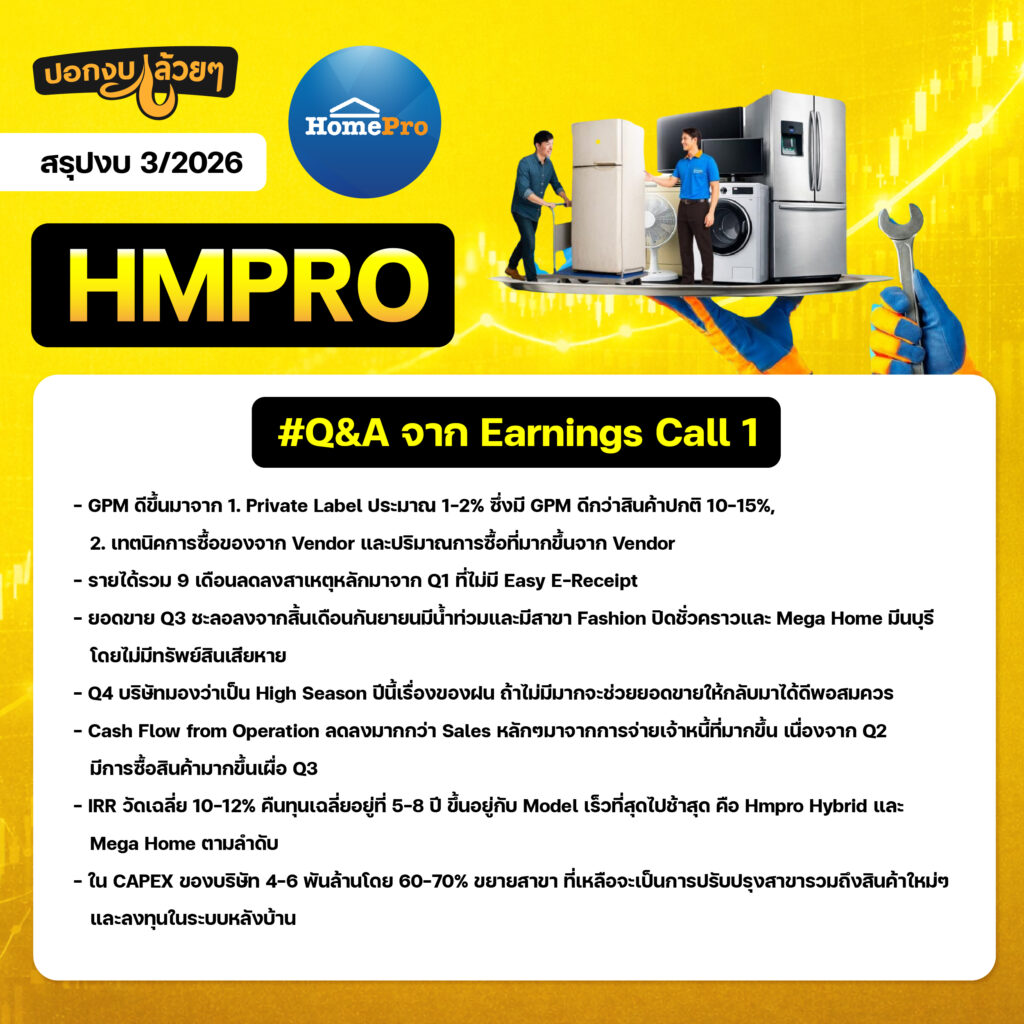
- GPM ดีขึ้นมาจาก 1. Private Label ประมาณ 1-2% ซึ่งมี GPM ดีกว่าสินค้าปกติ 10-15%, 2. เทตนิคการซื้อของจาก Vendor และปริมาณการซื้อที่มากขึ้นจาก Vendor
- รายได้รวม 9 เดือนลดลงสาเหตุหลักมาจาก Q1 ที่ไม่มี Easy E-Receipt
- ยอดขาย Q3 ชะลอลงจากสิ้นเดือนกันยายนมีน้ำท่วมและมีสาขา Fashion ปิดชั่วคราวและ Mega Home มีนบุรี โดยไม่มีทรัพย์สินเสียหาย
- Q4 บริษัทมองว่าเป็น High Season ปีนี้เรื่องของฝน ถ้าไม่มีมากจะช่วยยอดขายให้กลับมาได้ดีพอสมควร
- Cash Flow from Operation ลดลงมากกว่า Sales หลักๆมาจากการจ่ายเจ้าหนี้ที่มากขึ้น เนื่องจาก Q2 มีการซื้อสินค้ามากขึ้นเผื่อ Q3
- IRR วัดเฉลี่ย 10-12% คืนทุนเฉลี่ยอยู่ที่ 5-8 ปี ขึ้นอยู่กับ Model เร็วที่สุดไปช้าสุด คือ Hmpro Hybrid และ Mega Home ตามลำดับ
- ใน CAPEX ของบริษัท 4-6 พันล้านโดย 60-70% ขยายสาขา ที่เหลือจะเป็นการปรับปรุงสาขารวมถึงสินค้าใหม่ๆและลงทุนในระบบหลังบ้าน
- บริษัทมองว่าคู่แข่งทำที่ GPM ได้ใกล้เคียง Hmpro มากขึ้นหรือสูงกว่ามาจาก Product Mix ของแต่ละบริษัทโดย Model ของ Hmpro มีการขายเครื่องใช้ไฟฟ้าเยอะกว่า
- E-Commerce ทุกช่องทางมีการเติบโตมากกว่าทาง Retail Store อาจจะเป็นเพราะลูกค้ามีความสะดวก บริษัทได้กำลังเน้นทำตลาดใน Own Channel โดยมีสัดส่วนถึง 2 ใน 3
- ปกติรายได้อื่น Q3 ลดลงจากมีค่าใช้จ่ายร่วมการทำโปรโมชั่นร่วมกับ Vendor ลดลง
- ระบบ Battery การจัดเก็บพลังจะช่วยในการประหยัดพลังงานโดยบริษัทมีการติด Solar Roof แทบทุกสาขา / บริษัทมองว่าการติดแบตจะช่วยลดค่าไฟในช่วงกลางคืน
- น้ำท่วมเป็นปัจจัยบวกในทุกกลุ่มสินค้าของบริษัท
- เป้าหมายทางการเงินไม่ตรงกับแผนที่วางไว้ โดยมีการผิดแผนจากปัจจัยภายนอกทั้งกำลังซื้อและต้นทุนสินค้า โดยสิ้นปี 2026 น่าจะทรงตัว
- บริษัทมอง Q4/2026 น่าจะเติบโตได้ดีถ้าไม่มีปัจจัยภายนอก
- สัดส่วนยอดขายเพิ่มขึ้นมาเป็น Online 9%
- Sale Mix เครื่องใช้ไฟฟ้าของบริษัทเฉลี่ยทั้งปี 25-30%
- สินค้า Private Brand 50:50 นำเข้ากับผลิตในประเทศ
- สาขาใหม่ของ Hmpro จะสามารถ Breakevenประมาณ 6-24 เดือนโดยบางสาขาสามารถ Breakeven ได้ไม่นาน
- บริการช่าง Hmpro เป็นการกระตุ้นในการขายสินค้า Hmpro
– Hmpro ไม่มีขายเหล็ก Mega Home สัดส่วนขายเหล็ก 10% Total Sale ไม่เกิน 2%
#สรุป
กำไรยังคงสามารถเพิ่มขึ้นได้จากการเพิ่มสัดส่วนของสินค้า Private Label ทั้งในส่วนของ Hmpro และ Mega Home รวมไปถึงการใช้เทคนิคในการสั่งสินค้าเพื่อใช้ส่วนลดเพิ่มขึ้น, รายได้ปี 2026 บริษัทมองจะสามารถกลับมาบวกได้จากปัจจัยน้ำท่วมที่จะกระตุ้น Demand การซ่อมแซมปรับปรุงบ้าน
“การลงทุนมีความเสี่ยง นักลงทุนควรศึกษาข้อมูลก่อนลงทุน”
.
.
สรุปโดย ลงทุนกล้วยๆ